
Wer als digitaler Nomade zwischen mehreren Ländern pendelt, hört früher oder später den Satz: „Halte dich nirgends länger als 183 Tage auf, dann bist du steuerfrei.“ Diese Faustregel klingt einfach – und ist in dieser Pauschalität falsch. Für die deutsche Steuerpflicht kommt es nicht in erster Linie auf eine Tageszählung im Ausland an, sondern auf zwei eigenständige Anknüpfungspunkte im deutschen Steuerrecht: den Wohnsitz nach § 8 der Abgabenordnung (AO) und den gewöhnlichen Aufenthalt nach § 9 AO. Wer beides ignoriert, riskiert, trotz jahrelangem Leben im Ausland weiterhin unbeschränkt steuerpflichtig in Deutschland zu sein – oft ohne es zu merken.
Dieser Beitrag ordnet ein, wie der gewöhnliche Aufenthalt für digitale Nomaden tatsächlich zu verstehen ist, warum die beibehaltene Wohnung in Deutschland zur stillen Steuerfalle werden kann und was bei einer Doppelansässigkeit in zwei Staaten gilt.
Der Irrglaube: „Keine 183 Tage irgendwo = steuerfrei“
Die 183-Tage-Grenze ist tatsächlich Teil vieler Doppelbesteuerungsabkommen – dort regelt sie aber meist nur einen Sonderfall: ob der Staat, in dem jemand vorübergehend für einen Arbeitgeber tätig wird, das Besteuerungsrecht für diese Einkünfte aus nichtselbstständiger Arbeit erhält. Sie beantwortet nicht die Grundfrage, ob eine Person in Deutschland überhaupt noch unbeschränkt steuerpflichtig ist. Diese Grundfrage entscheidet sich zunächst allein nach deutschem Recht – konkret nach § 8 und § 9 AO.
Digitale Nomaden, die als Selbstständige oder Freelancer arbeiten und ihre Aufenthalte bewusst kurz halten, um „unter 183 Tagen“ zu bleiben, übersehen deshalb oft das eigentliche Risiko: Sie zählen zwar sorgfältig ihre Tage im Ausland, prüfen aber nicht, ob sie parallel weiterhin einen Wohnsitz oder gewöhnlichen Aufenthalt in Deutschland begründen oder aufrechterhalten.
Zwei unabhängige Anknüpfungspunkte: Wohnsitz und gewöhnlicher Aufenthalt
Das deutsche Einkommensteuerrecht knüpft die unbeschränkte Steuerpflicht an zwei getrennte Tatbestände. Es genügt, dass einer von beiden erfüllt ist – beide gleichzeitig zu vermeiden ist deshalb entscheidend für digitale Nomaden, die sich als steuerlich nicht mehr in Deutschland ansässig betrachten.
Wohnsitz nach § 8 AO
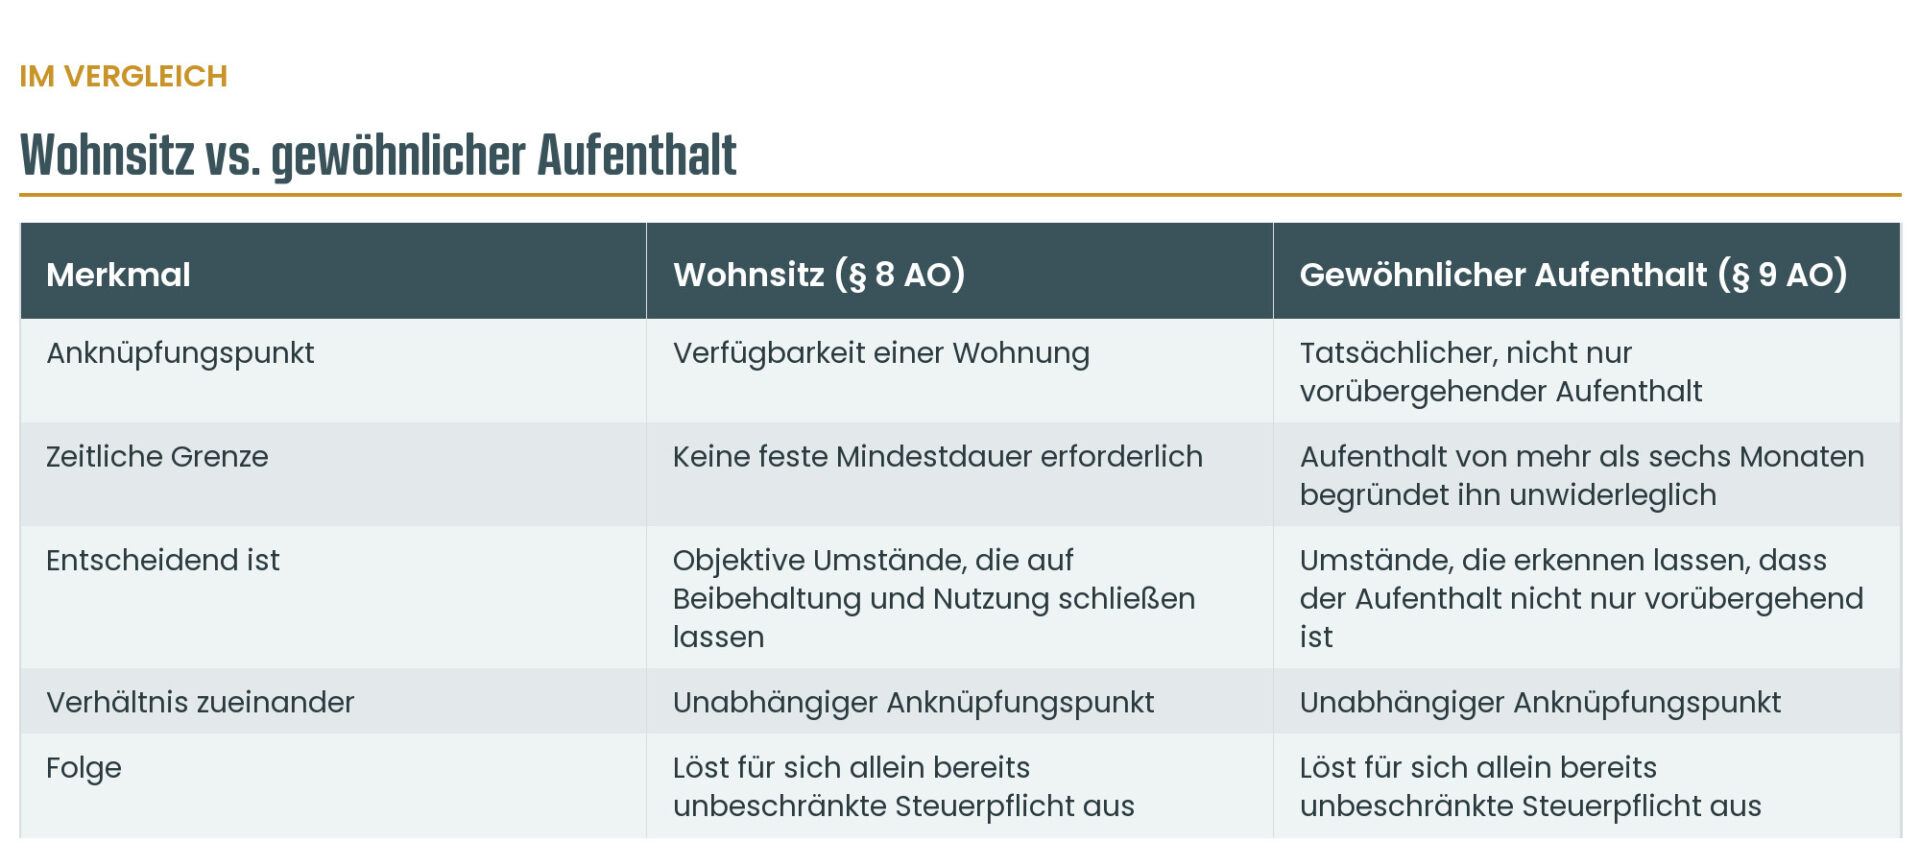
Nach § 8 AO hat jemand seinen Wohnsitz dort, wo er eine Wohnung innehat unter Umständen, die darauf schließen lassen, dass er sie beibehalten und nutzen wird. Entscheidend ist die objektive Verfügbarkeit einer Wohnung – nicht, wie viele Tage im Jahr sie tatsächlich genutzt wird. Eine Wohnung, die weiterhin zur eigenen Verfügung steht, etwa möbliert bereitsteht oder nur kurzfristig untervermietet ist, kann einen Wohnsitz begründen, selbst wenn sich die Person die meiste Zeit im Ausland aufhält.
Gewöhnlicher Aufenthalt nach § 9 AO
Der gewöhnliche Aufenthalt knüpft dagegen an den tatsächlichen Verbleib an einem Ort an. Nach § 9 AO hat jemand seinen gewöhnlichen Aufenthalt dort, wo er sich unter Umständen aufhält, die erkennen lassen, dass er an diesem Ort oder in diesem Gebiet nicht nur vorübergehend verweilt. Ein zeitlich zusammenhängender Aufenthalt von mehr als sechs Monaten begründet dabei unwiderleglich den gewöhnlichen Aufenthalt – kurzfristige Unterbrechungen, etwa kurze Reisen, bleiben dabei unberücksichtigt.
Warum diese Trennung für digitale Nomaden entscheidend ist
Weil beide Tatbestände unabhängig voneinander unbeschränkte Steuerpflicht auslösen können, reicht es nicht, nur einen davon zu vermeiden. Wer die Wohnung in Deutschland aufgibt, aber durch häufige, sich wiederholende Deutschlandaufenthalte faktisch einen gewöhnlichen Aufenthalt begründet, bleibt steuerpflichtig. Wer umgekehrt kaum noch in Deutschland ist, aber die elterliche Wohnung, die eigene Eigentumswohnung oder ein Zimmer weiter zur eigenen Verfügung hat, kann trotzdem über § 8 AO in Deutschland ansässig bleiben.
Die stille Steuerfalle: die beibehaltene Wohnung
In der Praxis zeigt sich immer wieder derselbe Mechanismus: Digitale Nomaden geben ihren Lebensmittelpunkt in Deutschland auf, kündigen ihre Anstellung, melden sich vielleicht sogar beim Einwohnermeldeamt ab – behalten aber aus Bequemlichkeit, aus Kostengründen oder aus emotionaler Bindung die Wohnung oder das Zimmer bei den Eltern. Genau das kann genügen, um den Wohnsitz nach § 8 AO fortbestehen zu lassen, unabhängig davon, wie viele Tage im Jahr die Person dort tatsächlich verbringt.
Besonders tückisch wird es, wenn parallel im Ausland kein neuer, klar dokumentierter steuerlicher Wohnsitz begründet wird. Dann entsteht das, was in der Praxis mitunter als „Nirgendwo-Steueransässiger“ bezeichnet wird: Die Person geht subjektiv davon aus, in keinem Land mehr unbeschränkt steuerpflichtig zu sein, weil sie überall nur kurz bleibt – tatsächlich ist sie aber weiterhin in Deutschland unbeschränkt steuerpflichtig, weil die Wohnung dort nie sauber aufgegeben wurde. Das Ergebnis ist häufig eine über Jahre nicht abgegebene Steuererklärung, während im Hintergrund Steuerforderungen samt Zinsen weiterlaufen.
Ein Beispiel zur Veranschaulichung (hypothetisch)
Zur Einordnung ein rein hypothetisches, nicht auf einem realen Mandat beruhendes Beispiel: Eine Freelancerin reist mehrere Jahre lang durch Südostasien und Südamerika, hält sich nirgends länger als vier Monate am Stück auf und geht davon aus, „steuerlich nirgendwo mehr gemeldet“ zu sein. Ihre möblierte Zwei-Zimmer-Wohnung in Deutschland hat sie jedoch nicht gekündigt, sondern nur zeitweise vermietet, weil sie „ja jederzeit zurückkommen“ möchte. Nach § 8 AO steht ihr diese Wohnung weiterhin zur eigenen Verfügung – mit der möglichen Folge, dass sie nach deutschem Recht während der gesamten Zeit unbeschränkt steuerpflichtig geblieben ist, unabhängig von der Zahl ihrer Aufenthaltstage im Ausland.
Doppelte Ansässigkeit: Die Tie-Breaker-Regeln der Doppelbesteuerungsabkommen
Manchmal begründet eine Person nach den jeweiligen nationalen Regeln gleichzeitig eine steuerliche Ansässigkeit in zwei Staaten – etwa in Deutschland über § 8 oder § 9 AO und zugleich im neuen Aufenthaltsstaat nach dessen eigenem Recht. Besteht zwischen beiden Staaten ein Doppelbesteuerungsabkommen, greifen in diesem Fall sogenannte Tie-Breaker-Regeln, die sich in ihrer Grundstruktur an international gebräuchlichen Musterabkommen orientieren. Sie legen fest, welchem Staat im Abkommensverhältnis als Ansässigkeitsstaat der Vorrang zukommt.
Die Prüfung erfolgt dabei typischerweise in einer festen Reihenfolge, bis ein eindeutiges Ergebnis feststeht:
← Tabelle nach links wischen, um weitere Spalten zu sehen
| Prüfschritt | Kriterium |
|---|---|
| 1 | In welchem Staat verfügt die Person über eine ständige Wohnstätte? |
| 2 | Bei ständiger Wohnstätte in beiden Staaten: Wo liegt der Mittelpunkt der Lebensinteressen (engere persönliche und wirtschaftliche Beziehungen)? |
| 3 | Lässt sich der Mittelpunkt der Lebensinteressen nicht eindeutig bestimmen: Wo hat die Person ihren gewöhnlichen Aufenthalt? |
| 4 | Bei gewöhnlichem Aufenthalt in beiden oder keinem Staat: Welche Staatsangehörigkeit hat die Person? |
| 5 | Bleibt es weiterhin offen: Klärung im Verständigungsverfahren zwischen den beteiligten Finanzbehörden |
Wichtig zu verstehen: Diese Tie-Breaker-Regeln lösen nicht das grundsätzliche Problem, dass beide Staaten nach ihrem jeweiligen innerstaatlichen Recht zunächst eigene Steueransprüche geltend machen können. Sie entscheiden im Abkommensfall nur, welchem Staat das vorrangige Besteuerungsrecht als Ansässigkeitsstaat zusteht – die deutsche unbeschränkte Steuerpflicht als solche bleibt davon zunächst unberührt und muss über das Abkommen abgewickelt werden.
Praktische Empfehlung: klare Abmeldung statt Grauzone
Für digitale Nomaden lässt sich daraus eine klare Handlungsempfehlung ableiten: Die Grauzone ist der eigentliche Risikofaktor – nicht das Leben im Ausland an sich. Wer seinen steuerlichen Status wirklich ändern möchte, sollte dies dokumentiert und nachvollziehbar tun, statt sich auf eine Tageszählung zu verlassen:
- Die Wohnung in Deutschland tatsächlich aufgeben (kündigen oder unbefristet vermieten), statt sie „für alle Fälle“ zur eigenen Verfügung zu behalten
- Die Ummeldung beim Einwohnermeldeamt und die steuerliche Abmeldung beim Finanzamt vollziehen und die entsprechenden Nachweise aufbewahren
- Im neuen Aufenthaltsstaat aktiv eine steuerliche Ansässigkeit begründen und, wo möglich, eine Ansässigkeitsbescheinigung einholen
- Aufenthalte, Mietverträge, Flugbewegungen und den Mittelpunkt der geschäftlichen und persönlichen Beziehungen fortlaufend dokumentieren, um den Wegzug im Zweifel belegen zu können
- Bei häufig wechselnden Aufenthalten ohne festen neuen Lebensmittelpunkt frühzeitig prüfen lassen, ob nicht doch weiterhin ein Anknüpfungspunkt in Deutschland besteht
Gerade weil Wohnsitz und gewöhnlicher Aufenthalt unabhängig voneinander unbeschränkte Steuerpflicht auslösen können, lohnt sich vor einem Wegzug eine strukturierte Bestandsaufnahme der eigenen Situation – im Zweifel unter Einbeziehung einer rechtlichen Einschätzung, statt sich auf Faustregeln aus Foren zu verlassen.
Fazit
Der gewöhnliche Aufenthalt ist für digitale Nomaden nur einer von zwei unabhängigen Wegen, in Deutschland unbeschränkt steuerpflichtig zu bleiben – der Wohnsitz nach § 8 AO ist der zweite, oft unterschätzte. Wer beide Tatbestände sauber und dokumentiert beendet, kann seinen geänderten steuerlichen Status glaubwürdig belegen. Wer dagegen auf eine reine Tageszählung vertraut und dabei die alte Wohnung stillschweigend behält, riskiert, trotz jahrelangem Leben im Ausland weiterhin als in Deutschland unbeschränkt steuerpflichtig zu gelten.
Individuelle Beratung zu gewöhnlichem Aufenthalt und Wohnsitz
Jede Situation digitaler Nomaden ist anders – abhängig von den Aufenthaltsländern, den Einkunftsarten, bestehenden Doppelbesteuerungsabkommen und der bisherigen Wohnsituation in Deutschland. Die Kanzlei von Rechtsanwalt Johannes Fiala mit Schwerpunkt im internationalen Steuerrecht unterstützt dabei, den eigenen Status realistisch einzuordnen und den Wegzug rechtssicher zu dokumentieren. Nehmen Sie bei Unsicherheiten zu Ihrem gewöhnlichen Aufenthalt oder Wohnsitz frühzeitig Kontakt zur Kanzlei auf, um Ihre individuelle Situation besprechen zu lassen.


