
Der Firmensitz ins Ausland verlegen – dieser Gedanke beschäftigt längst nicht mehr nur Konzerne. Auch Einzelunternehmer, Freiberufler und Gesellschafter von Personengesellschaften prüfen zunehmend, ob ein Standortwechsel wirtschaftlich sinnvoll ist. Anders als bei einer reinen GmbH-Sitzverlegung, bei der vor allem gesellschaftsrechtliche Fragen wie Sitz- und Gründungstheorie im Vordergrund stehen, entscheidet bei der unternehmerischen Grundsatzfrage “Firmensitz verlegen” meist etwas anderes über Erfolg oder Misserfolg: die steuerlichen Gesamtfolgen. Wer diese unterschätzt, riskiert eine erhebliche, oft überraschende Steuerlast – unabhängig davon, ob das Unternehmen als Einzelunternehmen, Personengesellschaft oder Kapitalgesellschaft organisiert ist. Dieser Beitrag ordnet die wichtigsten steuerlichen Weichenstellungen ein und liefert eine Checkliste für die praktische Umsetzung.
Wer ist betroffen? Nicht nur die GmbH
Die Verlegung des Firmensitzes betrifft steuerlich sehr unterschiedliche Konstellationen, je nachdem, in welcher Rechtsform das Unternehmen geführt wird:
- Einzelunternehmen: Hier fällt die Verlegung des Betriebs regelmäßig mit dem Wegzug des Unternehmers selbst zusammen. Steuerlich maßgeblich ist, wo sich künftig die Betriebsstätte befindet und ob in Deutschland noch ein Anknüpfungspunkt verbleibt.
- Personengesellschaften (GbR, OHG, KG): Die Besteuerung erfolgt transparent auf Ebene der Gesellschafter. Verlegt die Gesellschaft ihren Sitz, sind die steuerlichen Folgen für jeden Gesellschafter grundsätzlich getrennt zu betrachten – abhängig von dessen Wohnsitz und Beteiligungsquote.
- Kapitalgesellschaften (GmbH, UG, AG): Hier sind zwei Ebenen zu unterscheiden – die Gesellschaft selbst und die Gesellschafter persönlich. Beide können unabhängig voneinander steuerliche Konsequenzen auslösen.
Ob eine Gesellschaft nach dem Wegzug im Zielstaat überhaupt in ihrer bisherigen Rechtsform fortbesteht, hängt zusätzlich vom internationalen Gesellschaftsrecht ab – Stichworte Sitztheorie, Gründungstheorie und die einschlägige EuGH-Rechtsprechung. Diese gesellschaftsrechtliche Dimension ist bei einer GmbH besonders relevant und wird in einem gesonderten Beitrag zur GmbH-Sitzverlegung ins Ausland vertieft behandelt. Im Zentrum dieses Beitrags steht dagegen die steuerliche Seite der Standortentscheidung, die für alle Rechtsformen gilt.
Die vier steuerlichen Kernfolgen im Überblick
1. Entstrickungsbesteuerung stiller Reserven
Verliert Deutschland durch die Verlegung des Firmensitzes sein Besteuerungsrecht an den stillen Reserven eines Wirtschaftsguts – etwa weil eine Maschine, ein Warenlager, ein Kundenstamm oder ein Patent das Land verlässt, ohne dass im Inland eine Betriebsstätte verbleibt –, greift die sogenannte Entstrickungsbesteuerung. Rechtsgrundlage ist bei Einzelunternehmen und Personengesellschaften § 4 Abs. 1 Satz 3 und 4 EStG, bei Kapitalgesellschaften die entsprechende Regelung in § 12 Abs. 1 KStG. In beiden Fällen wird die Überführung des Wirtschaftsguts ins Ausland fingiert wie eine Veräußerung zum gemeinen Wert – obwohl kein tatsächlicher Verkauf und damit auch kein Liquiditätszufluss stattfindet. Gerade bei Unternehmen mit hohen immateriellen Werten (Marke, Kundenstamm, Software, Firmenwert) kann dies zu einer beträchtlichen, sofort fälligen Steuerlast führen.
Eine wichtige Erleichterung gilt bei der Verlagerung einzelner Wirtschaftsgüter in eine Betriebsstätte innerhalb der EU oder des EWR: Nach § 4g EStG kann auf Antrag ein Ausgleichsposten gebildet werden, der den Entstrickungsgewinn über fünf Wirtschaftsjahre gleichmäßig verteilt, statt ihn sofort in voller Höhe zu versteuern. Bei einer Verlagerung in einen Drittstaat außerhalb der EU/EWR steht diese Streckungsmöglichkeit regelmäßig nicht zur Verfügung – die Steuer wird dort im Verlagerungsjahr in voller Höhe fällig.
2. Wegzugsbesteuerung der Gesellschafter (nur bei Kapitalgesellschaften)
Verlegt eine natürliche Person mit einer wesentlichen Beteiligung an einer Kapitalgesellschaft (ab 1 %) ihren Wohnsitz ins Ausland, greift zusätzlich § 6 AStG. Die Beteiligung gilt dann als zum Verkehrswert veräußert, obwohl kein Verkauf stattgefunden hat. Seit dem ATAD-Umsetzungsgesetz ist die frühere zeitlich unbegrenzte, zinslose Stundung entfallen; die Steuer wird grundsätzlich fällig, kann aber unter bestimmten Voraussetzungen in Raten entrichtet werden. Für 2026 hat das Bundesfinanzministerium zudem ein neues elektronisches Meldeformular (“ASt – Mitteilung nach § 6 AStG”) eingeführt, das die Anzeige- und Nachweispflichten beim Wegzug formalisiert und die Finanzverwaltung in die Lage versetzt, Wegzugsfälle systematischer zu erfassen.
3. Wegfall der Gewerbesteuer in Deutschland – und was danach kommt
Die Gewerbesteuerpflicht knüpft in Deutschland an das Bestehen einer inländischen Betriebsstätte an (§ 2 GewStG). Wird der Firmensitz vollständig verlegt und verbleibt keine Betriebsstätte im Inland, entfällt die sachliche Gewerbesteuerpflicht ab dem Zeitpunkt der Verlagerung. Das klingt zunächst nach einer Entlastung, bedeutet aber nicht automatisch eine geringere Gesamtsteuerlast: Im Zielland fallen häufig vergleichbare lokale Unternehmenssteuern an, deren Höhe und Berechnungsgrundlage sich von der deutschen Gewerbesteuer unterscheiden. Wird nur ein Teil des Betriebs verlagert und bleiben Betriebsstätten in mehreren deutschen Gemeinden bestehen, ändert sich zudem die Gewerbesteuerzerlegung nach §§ 28 ff. GewStG – der Gewerbesteuermessbetrag wird dann anteilig auf die verbleibenden Standorte verteilt.
4. Umsatzsteuerliche Registrierungspflichten im neuen Sitzland
Ein Aspekt, der in der Praxis regelmäßig unterschätzt wird: Sobald im Zielland eine umsatzsteuerlich relevante Betriebsstätte oder Geschäftsleitung entsteht, ist dort in aller Regel eine eigenständige umsatzsteuerliche Registrierung erforderlich – unabhängig von einer etwaigen fortbestehenden Registrierung in Deutschland. Werden im Zuge der Verlegung Waren oder Anlagegüter aus Deutschland in einen anderen EU-Staat verbracht, gilt dies umsatzsteuerlich als sogenanntes innergemeinschaftliches Verbringen: Es wird wie eine steuerfreie innergemeinschaftliche Lieferung in Deutschland und spiegelbildlich wie ein innergemeinschaftlicher Erwerb im Zielland behandelt (§ 3 Abs. 1a UStG). Das setzt eine gültige Umsatzsteuer-Identifikationsnummer im Zielland sowie eine korrekte Zusammenfassende Meldung voraus – Versäumnisse führen hier schnell zu formalen Beanstandungen, auch wenn wirtschaftlich kein “Verkauf” stattgefunden hat.
Betriebsstättenproblematik: Wann bleibt ein Steueranknüpfungspunkt in Deutschland?
Eine vollständige Verlagerung ist steuerlich nur dann gegeben, wenn in Deutschland tatsächlich keine Betriebsstätte im Sinne von § 12 AO beziehungsweise des einschlägigen Doppelbesteuerungsabkommens mehr besteht. In der Praxis bleibt jedoch häufig ein Rest zurück: ein Warenlager, ein Vertriebsmitarbeiter mit Abschlussvollmacht, ein Server oder auch nur ein weiterhin genutztes Büro. Jeder dieser Anknüpfungspunkte kann eine inländische Betriebsstätte begründen – mit der Folge, dass Deutschland weiterhin (anteilig) besteuerungsberechtigt bleibt und eine Betriebsstättengewinnabgrenzung nach dem jeweiligen DBA erforderlich wird. Wer hier nicht sauber trennt, riskiert eine doppelte Buchführungs- und Erklärungspflicht in zwei Staaten, ohne dass dadurch automatisch eine Doppelbesteuerung vermieden wird.
Zusätzlich zu prüfen ist die sogenannte Hinzurechnungsbesteuerung nach §§ 7 ff. AStG: Wird die Auslandsgesellschaft in einem Staat mit einer Ertragsteuerbelastung unter 15 % ansässig und erzielt sie überwiegend passive Einkünfte, können deren Gewinne dem deutschen Gesellschafter unter bestimmten Voraussetzungen trotzdem anteilig als eigenes Einkommen zugerechnet werden – die erhoffte Steuerentlastung entfällt dann ganz oder teilweise.
Zielländer: Worauf es bei der steuerlichen Standortwahl ankommt
Bei der Wahl des Zielstaats spielen aus steuerlicher Sicht vor allem drei Faktoren eine Rolle: das Bestehen eines Doppelbesteuerungsabkommens mit Deutschland, die Höhe der lokalen Ertragsteuerbelastung im Verhältnis zur Niedrigsteuerschwelle des § 8 Abs. 5 AStG sowie die Frage, ob im Zielland tatsächlich wirtschaftliche Substanz aufgebaut werden kann und soll. Serbien beispielsweise gehört zu den Ländern mit belastbarer Struktur für Unternehmensverlagerungen: Es besteht ein Doppelbesteuerungsabkommen mit Deutschland, der Körperschaftsteuersatz liegt bei 15 % und damit an der Grenze zur Niedrigsteuerschwelle des AStG, was die Hinzurechnungsbesteuerung im Regelfall nicht auslöst. Solche Rahmenbedingungen sind rein faktisch zu bewerten – ob ein Zielland im Einzelfall passt, hängt immer von der konkreten Unternehmensstruktur, der geplanten Substanz vor Ort und den persönlichen Verhältnissen der Gesellschafter ab.
Zahlen und Fakten: Wie viele Unternehmen verlagern tatsächlich?
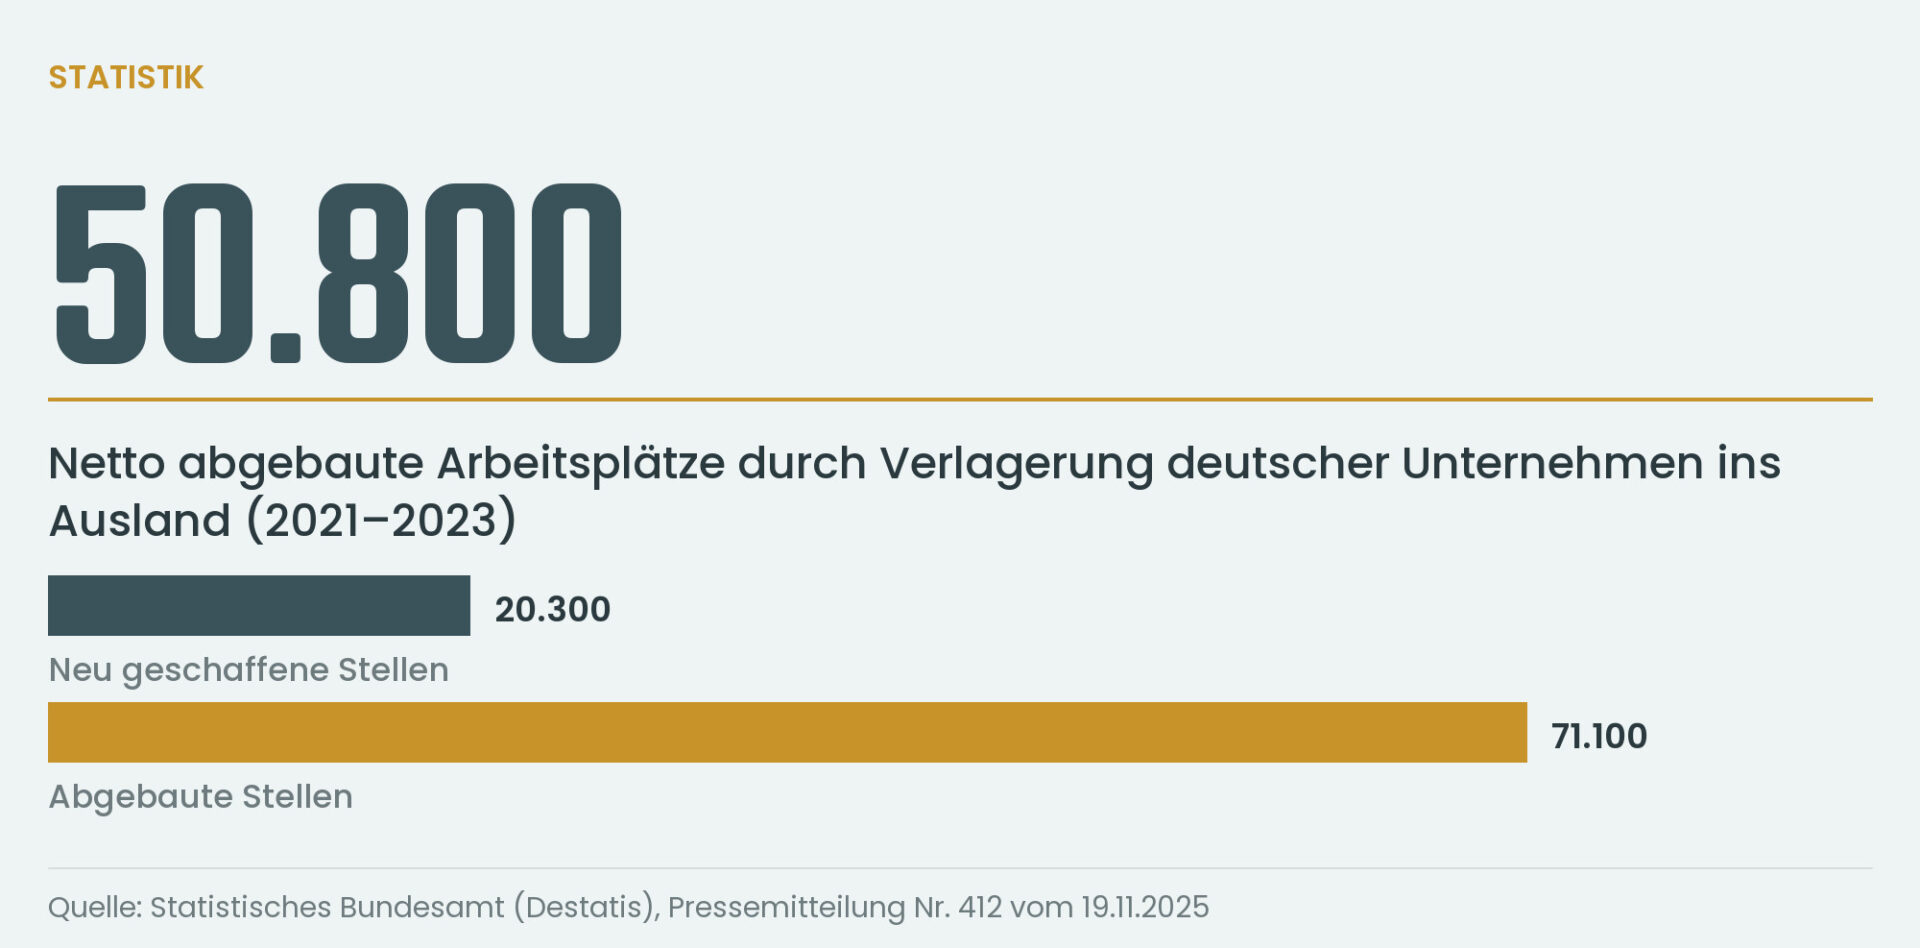
Zwischen 2021 und 2023 haben rund 1.300 deutsche Unternehmen ab 50 Beschäftigten Unternehmensfunktionen ganz oder teilweise ins Ausland verlagert – das entspricht einer Verlagerungsquote von 2,2 % dieser Größenklasse. Davon wählten 900 Unternehmen ein Ziel innerhalb der EU, 700 einen Standort außerhalb der EU; die Teilsummen überschneiden sich, da manche Unternehmen sowohl innerhalb als auch außerhalb der EU verlagert haben und deshalb in beiden Zahlen mitgezählt werden.
Checkliste: Steuerliche Schritte bei der Firmensitzverlegung
| Schritt | Inhalt | Typischer Zeitpunkt |
|---|---|---|
| 1. Rechtsform- und Sitzanalyse | Klärung, welche Ebenen (Unternehmen/Gesellschafter) betroffen sind | Vor Planungsbeginn |
| 2. Bewertung stiller Reserven | Ermittlung des Entstrickungsgewinns nach § 4 Abs. 1 EStG / § 12 KStG | 6–12 Monate vor Umzug |
| 3. Prüfung § 4g EStG | Ausgleichsposten bei Verlagerung innerhalb EU/EWR beantragen | Im Jahr der Verlagerung |
| 4. Wegzugsbesteuerung Gesellschafter | Berechnung nach § 6 AStG, Ratenzahlung prüfen, ASt-Mitteilung vorbereiten | Vor Wohnsitzwechsel |
| 5. Gewerbesteuerliche Abmeldung/Zerlegung | Mitteilung an Finanzamt und Gemeinde, Zerlegung bei Teilverlagerung | Bei Vollzug der Verlegung |
| 6. Umsatzsteuerliche Registrierung | USt-ID im Zielland beantragen, innergemeinschaftliches Verbringen dokumentieren | Vor Warenverbringung |
| 7. Betriebsstättenprüfung | Verbleibende inländische Anknüpfungspunkte identifizieren und DBA-Zuordnung klären | Laufend |
| 8. Hinzurechnungsbesteuerung prüfen | Abgleich der Ziellandsteuerbelastung mit der 15-%-Schwelle nach § 8 Abs. 5 AStG | Vor Wahl des Zielstaats |
| 9. Meldepflichten Finanzamt | Anzeige von Auslandsbeziehungen nach § 138 AO, ASt-Mitteilung 2026 | Nach Vollzug |
| 10. Abstimmung mit ausländischer Beratung | Koordination der Erklärungspflichten in beiden Staaten | Fortlaufend |
Hypothetisches Beispiel
Rein zur Veranschaulichung, ohne Bezug zu einem realen Mandat: Ein Einzelunternehmer betreibt einen Onlinehandel mit eigenem Warenlager in Deutschland und erwägt, Wohnsitz und Warenlager komplett in einen anderen EU-Staat zu verlegen. Ohne vorherige Prüfung würde er übersehen, dass die im Warenlager gebundenen stillen Reserven eine Entstrickungsbesteuerung auslösen können, dass für das Verbringen der Ware eine umsatzsteuerliche Registrierung im Zielland notwendig wird und dass ein verbleibendes deutsches Retourenlager weiterhin eine Betriebsstätte begründen kann. Erst eine vorgelagerte steuerliche Planung – einschließlich der Prüfung eines Ausgleichspostens nach § 4g EStG – macht den Umzug kalkulierbar.
Fazit
Wer den Firmensitz ins Ausland verlegen möchte, sollte die steuerlichen Folgen nicht erst nach dem Umzug, sondern von Beginn an mitdenken – unabhängig davon, ob es sich um ein Einzelunternehmen, eine Personengesellschaft oder eine Kapitalgesellschaft handelt. Entstrickungsbesteuerung, Wegzugsbesteuerung, der Wegfall der deutschen Gewerbesteuer und neue umsatzsteuerliche Registrierungspflichten im Zielland greifen häufig gleichzeitig und lassen sich nur mit einer koordinierten Planung auf beiden Seiten der Grenze sauber abbilden.
Rechtsanwalt Johannes Fiala und die Kanzlei mit Schwerpunkt im internationalen Steuer- und Gesellschaftsrecht in München begleiten Unternehmer bei der steuerlichen Planung einer Firmensitzverlegung ins Ausland – von der Bewertung stiller Reserven bis zur Abstimmung mit ausländischer Steuerberatung. Nehmen Sie unverbindlich Kontakt zur Kanzlei auf, um Ihr Vorhaben in einer Erstberatung besprechen zu lassen.


