
Der Begriff gewöhnlicher Aufenthalt ist im Steuerrecht einer der wichtigsten Anknüpfungspunkte überhaupt – und gleichzeitig einer der am häufigsten missverstandenen. Wer in Deutschland seinen gewöhnlichen Aufenthalt hat, unterliegt hier grundsätzlich der unbeschränkten Einkommensteuerpflicht, unabhängig davon, ob eine Wohnung angemeldet ist oder nicht. Gerade bei Wegzug ins Ausland, längeren Auslandsaufenthalten oder internationalen Lebensmodellen führt die Verwechslung von gewöhnlichem Aufenthalt, Wohnsitz und melderechtlichem Wohnsitz immer wieder zu teuren Fehleinschätzungen. Dieser Beitrag ordnet die Definition ein, erklärt die praxisrelevante Sechs-Monats-Regel und zeigt, worauf es bei der Abgrenzung wirklich ankommt.
Was bedeutet gewöhnlicher Aufenthalt im Steuerrecht? Die Definition nach § 9 AO
Die gesetzliche Definition findet sich in § 9 der Abgabenordnung (AO). Danach hat eine Person ihren gewöhnlichen Aufenthalt dort, wo sie sich unter Umständen aufhält, die erkennen lassen, dass sie an diesem Ort oder in diesem Gebiet nicht nur vorübergehend verweilt.
Der Kerngedanke dahinter: Es kommt nicht auf einen formalen Akt an – keine Anmeldung, keine Registrierung, kein Vertrag –, sondern auf die tatsächlichen Umstände des Aufenthalts. Entscheidend ist, ob sich aus dem Gesamtbild ergibt, dass jemand an einem Ort mehr als nur vorübergehend lebt. Das kann die Dauer des Aufenthalts sein, aber auch Faktoren wie der Lebensmittelpunkt, familiäre Bindungen vor Ort oder die Regelmäßigkeit des Aufenthalts.
Damit unterscheidet sich der gewöhnliche Aufenthalt grundlegend von formalen Registrierungen. Das Finanzamt prüft die tatsächlichen Lebensumstände – nicht, was in einem Formular steht.
Die Sechs-Monats-Vermutung: So wirkt sie in der Praxis
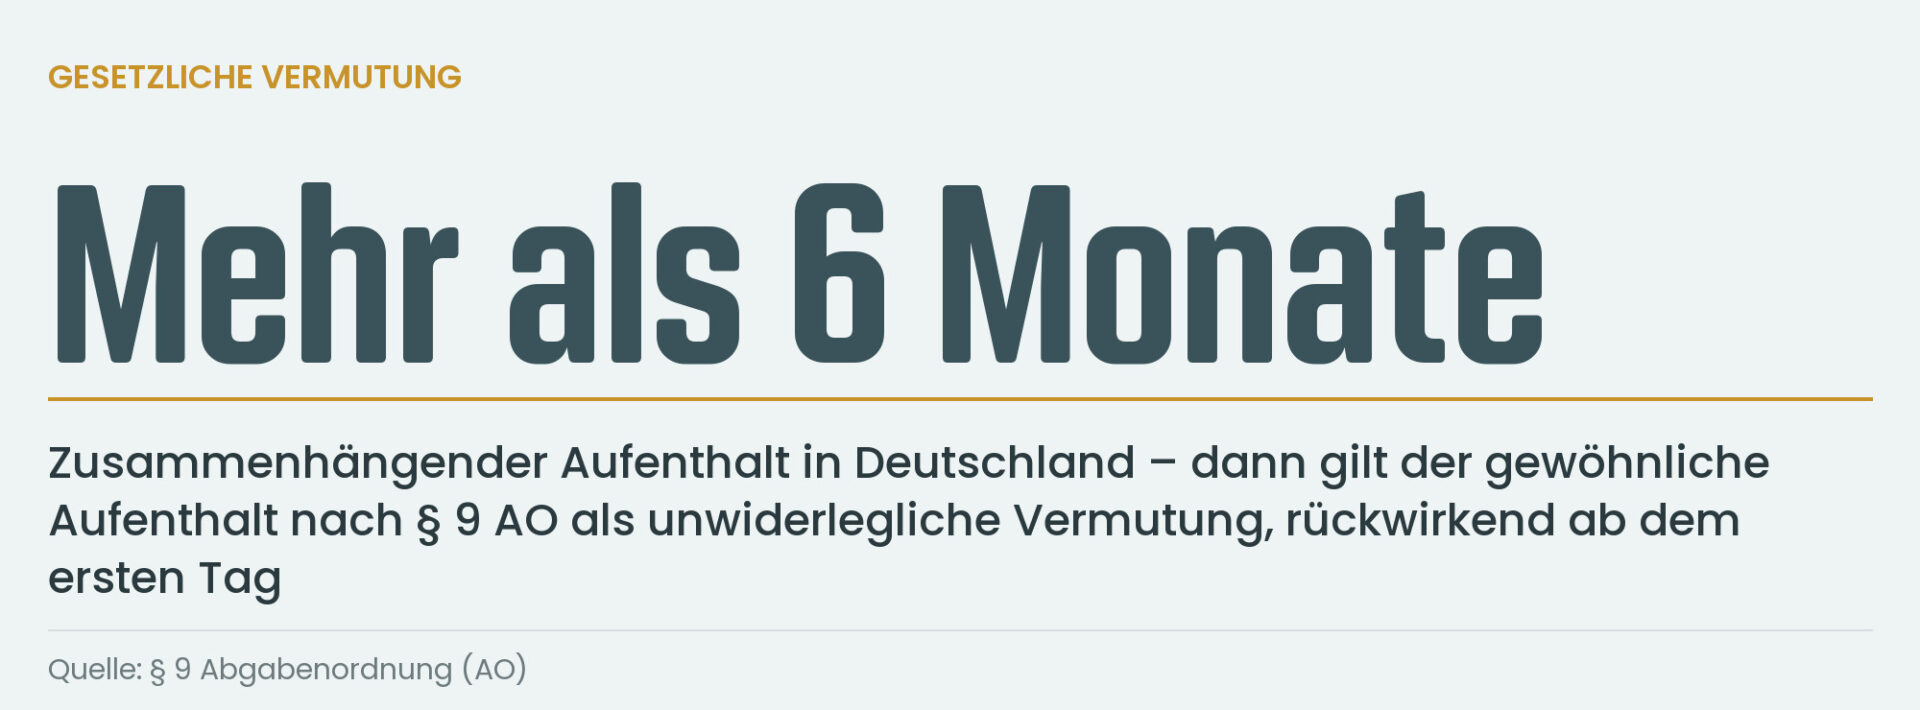
Um die Auslegung des unbestimmten Rechtsbegriffs “nicht nur vorübergehend” greifbarer zu machen, enthält § 9 AO eine wichtige Sonderregel: Ein zeitlich zusammenhängender Aufenthalt von mehr als sechs Monaten gilt stets und von Beginn an als gewöhnlicher Aufenthalt. Kurzfristige Unterbrechungen – etwa ein Wochenendtrip, eine kurze Geschäftsreise oder ein zweiwöchiger Urlaub – sind dabei unschädlich und unterbrechen die Sechs-Monats-Frist nicht.
Zwei Aspekte sind hier für die Praxis besonders wichtig:
- “Von Beginn an” bedeutet rückwirkend. Wer sich tatsächlich mehr als sechs Monate zusammenhängend an einem Ort aufhält, hat dort nach dem Gesetz nicht erst ab dem sechsten Monat, sondern bereits ab dem ersten Tag seinen gewöhnlichen Aufenthalt. Das kann bei der rückwirkenden steuerlichen Einordnung eines Aufenthaltsjahres erhebliche Bedeutung haben.
- Es handelt sich um eine unwiderlegliche Vermutung. Wird die Sechs-Monats-Grenze überschritten, kann grundsätzlich nicht mehr eingewendet werden, der Aufenthalt sei “eigentlich nur vorübergehend” gewesen. Umgekehrt bedeutet ein Aufenthalt von weniger als sechs Monaten nicht automatisch, dass kein gewöhnlicher Aufenthalt vorliegt – hier ist dann wieder die allgemeine Umstandswürdigung aus § 9 Satz 1 AO maßgeblich.
Hypothetisches Beispiel zur Veranschaulichung (keine reale Mandantensituation): Eine Person verbringt neun zusammenhängende Monate in Deutschland, unterbrochen von zwei jeweils einwöchigen Reisen ins europäische Ausland. Nach der gesetzlichen Vermutung begründet dieser Aufenthalt von Beginn an einen gewöhnlichen Aufenthalt in Deutschland – mit der Folge, dass grundsätzlich unbeschränkte Steuerpflicht in Deutschland besteht, selbst wenn die Person zeitgleich in einem anderen Land gemeldet ist oder dort eine Wohnung besitzt.
Gewöhnlicher Aufenthalt vs. Wohnsitz (§ 8 AO): der entscheidende Unterschied
Neben dem gewöhnlichen Aufenthalt kennt das deutsche Steuerrecht mit § 8 AO einen zweiten, eigenständigen Anknüpfungspunkt: den Wohnsitz. Danach hat jemand seinen Wohnsitz dort, wo er eine Wohnung innehat unter Umständen, die darauf schließen lassen, dass er die Wohnung beibehalten und benutzen wird.
Für die Praxis ist entscheidend: Gewöhnlicher Aufenthalt und Wohnsitz sind zwei voneinander unabhängige Tatbestände. Nach § 1 Abs. 1 Einkommensteuergesetz (EStG) genügt bereits das Vorliegen eines der beiden Merkmale, um in Deutschland unbeschränkt einkommensteuerpflichtig zu sein – mit der Folge, dass grundsätzlich das gesamte Welteinkommen der deutschen Besteuerung unterliegt. Es müssen also nicht beide Voraussetzungen gleichzeitig erfüllt sein.
Das bedeutet in der Praxis: Selbst wer keine Wohnung mehr in Deutschland unterhält, kann allein durch einen entsprechend langen oder umstandsbedingten Aufenthalt weiterhin unbeschränkt steuerpflichtig sein. Und umgekehrt: Wer sich zwar überwiegend im Ausland aufhält, aber eine deutsche Wohnung beibehält, die er jederzeit nutzen kann, kann allein über den Wohnsitz-Tatbestand steuerpflichtig bleiben – unabhängig davon, wie oft er tatsächlich dort ist.
Warum der melderechtliche Wohnsitz steuerrechtlich keine Rolle spielt
Ein besonders häufiges Missverständnis betrifft das Verhältnis zwischen dem Steuerrecht und dem Melderecht. Viele gehen davon aus, dass eine Abmeldung beim Einwohnermeldeamt automatisch auch das Ende der steuerlichen Ansässigkeit in Deutschland bedeutet. Das ist nicht der Fall.
Das Steuerrecht knüpft, wie dargestellt, an die tatsächlichen Verhältnisse an: an den gewöhnlichen Aufenthalt nach § 9 AO und den Wohnsitz nach § 8 AO. Beide Begriffe sind eigenständig definiert und unabhängig von melderechtlichen Vorgängen zu prüfen. Eine Ab- oder Ummeldung beim Einwohnermeldeamt hat für sich genommen keine unmittelbare steuerrechtliche Wirkung – sie ist ein Indiz, mehr nicht. Umgekehrt kann auch jemand, der melderechtlich nirgends in Deutschland registriert ist, nach den tatsächlichen Umständen weiterhin einen steuerlichen Wohnsitz oder gewöhnlichen Aufenthalt im Inland haben.
Diese Unabhängigkeit vom Melderecht ist einer der zentralen Punkte, die bei einem geplanten Wegzug ins Ausland regelmäßig unterschätzt werden.
Die drei Begriffe im Vergleich
Die folgende Übersicht stellt die drei Begriffe mit ihren wichtigsten Merkmalen gegenüber:
← Tabelle nach links wischen, um weitere Spalten zu sehen
| Kriterium | Gewöhnlicher Aufenthalt (§ 9 AO) | Wohnsitz (§ 8 AO) | Melderechtlicher Wohnsitz |
|---|---|---|---|
| Rechtsgrundlage | Abgabenordnung, Steuerrecht | Abgabenordnung, Steuerrecht | Bundesmeldegesetz, Verwaltungsrecht |
| Anknüpfungspunkt | Tatsächlicher Aufenthalt unter Umständen, die auf mehr als nur vorübergehendes Verweilen schließen lassen | Innehaben einer Wohnung mit Beibehaltungs- und Nutzungsabsicht | Formale Anmeldung bei der Meldebehörde |
| Zeitliche Besonderheit | Unwiderlegliche Vermutung bei mehr als sechs Monaten zusammenhängendem Aufenthalt (kurzfristige Unterbrechungen unschädlich) | Keine feste Zeitgrenze, entscheidend ist die Nutzungsabsicht | Richtet sich nach den melderechtlichen Fristen zur An-/Abmeldung |
| Erfordert eine Wohnung? | Nein | Ja | Ja |
| Auswirkung auf die Steuerpflicht | Begründet für sich allein bereits unbeschränkte Einkommensteuerpflicht (§ 1 Abs. 1 EStG) | Begründet für sich allein bereits unbeschränkte Einkommensteuerpflicht (§ 1 Abs. 1 EStG) | Keine unmittelbare steuerrechtliche Wirkung, nur Indizwirkung |
| Typischer Irrtum | Wird mit reiner Aufenthaltsdauer im touristischen Sinn verwechselt | Wird mit formalem Eigentum oder Mietvertrag gleichgesetzt | Wird fälschlich für steuerlich maßgeblich gehalten |
Warum diese Unterscheidung bei Wegzug und Auswanderung entscheidend ist
Gerade wenn eine dauerhafte Verlagerung des Lebensmittelpunkts ins Ausland geplant ist, entscheidet die korrekte Einordnung von gewöhnlichem Aufenthalt und Wohnsitz häufig darüber, ob die unbeschränkte Steuerpflicht in Deutschland tatsächlich endet oder ob sie – oft ungewollt – fortbesteht.
Typische Fallstricke in der Praxis:
- Die Wohnung wird “vorsorglich” behalten. Wird eine deutsche Wohnung nach dem Wegzug weiter zur eigenen Nutzung vorgehalten – etwa möbliert für gelegentliche Besuche –, kann allein dies den Wohnsitz-Tatbestand nach § 8 AO und damit die unbeschränkte Steuerpflicht aufrechterhalten, unabhängig von der tatsächlichen Aufenthaltsdauer im Ausland.
- Längere Rückkehraufenthalte werden unterschätzt. Wer nach dem Wegzug regelmäßig und über längere, zusammenhängende Zeiträume beruflich oder privat wieder in Deutschland ist, riskiert, allein durch die Sechs-Monats-Vermutung erneut einen gewöhnlichen Aufenthalt und damit die unbeschränkte Steuerpflicht zu begründen.
- Die Abmeldung wird mit dem steuerlichen Wegzug verwechselt. Weil das Steuerrecht unabhängig vom Melderecht funktioniert, reicht die formale Abmeldung beim Einwohnermeldeamt allein nicht aus, um die steuerliche Ansässigkeit in Deutschland zu beenden.
- Doppelbesteuerungsfragen werden zu spät geprüft. Wird sowohl im Zuzugs- als auch im (vermeintlichen) Wegzugsstaat ein steuerlicher Anknüpfungspunkt begründet, stellt sich zusätzlich die Frage, wie ein Doppelbesteuerungsabkommen die Ansässigkeit im Zweifel zuweist – eine Prüfung, die eigenständige rechtliche Bewertung erfordert.
Diese Punkte zeigen: Die saubere Abgrenzung von gewöhnlichem Aufenthalt, Wohnsitz und Melderecht ist keine akademische Frage, sondern hat unmittelbare finanzielle Konsequenzen – von der Frage, welches Einkommen in Deutschland zu versteuern ist, bis hin zu möglichen Doppelbesteuerungssituationen.
Wann lohnt sich rechtliche Beratung?
Die gesetzliche Definition in § 9 AO liest sich einfach, ihre Anwendung auf den konkreten Einzelfall ist es oft nicht. Ob im individuellen Fall ein gewöhnlicher Aufenthalt oder ein Wohnsitz in Deutschland vorliegt oder wirksam beendet wurde, hängt von einer Vielzahl tatsächlicher Umstände ab – von der Aufenthaltsdauer über die Nutzung von Wohnraum bis zu familiären und beruflichen Bindungen. Wer einen Wegzug plant, im Ausland lebt und arbeitet oder zwischen mehreren Ländern pendelt, sollte diese Fragen frühzeitig und nicht erst im Rahmen einer späteren Betriebsprüfung klären lassen.
Johannes Fiala ist Rechtsanwalt mit Erfahrung in steuerrechtlichen und internationalen Fragestellungen rund um Wegzug, Auswanderung und grenzüberschreitende Vermögensstrukturen. Die Kanzlei mit Schwerpunkt im internationalen Steuerrecht unterstützt dabei, die persönliche Situation im Hinblick auf gewöhnlichen Aufenthalt und Wohnsitz zutreffend einzuordnen und rechtssicher zu gestalten.
Sie planen einen Wegzug ins Ausland oder sind unsicher, ob Ihr gewöhnlicher Aufenthalt oder Wohnsitz in Deutschland noch besteht? Nehmen Sie Kontakt zur Kanzlei Fiala auf, um Ihre individuelle Situation rechtlich einordnen zu lassen, bevor das Finanzamt es tut.


