
Der Laptop passt in jeden Koffer, die Videokonferenz funktioniert auch mit Blick auf Palmen oder Berge – und immer mehr Angestellte fragen ihren deutschen Arbeitgeber, ob sie für ein paar Wochen oder Monate aus dem Ausland arbeiten dürfen. Was zunächst nach einer organisatorischen Kleinigkeit klingt, wirft rechtlich zwei getrennte Fragen auf: Wo muss das Gehalt versteuert werden, wenn die Arbeitsleistung nicht mehr in Deutschland, sondern im Ausland erbracht wird? Und darf der Arbeitgeber ein Homeoffice im Ausland überhaupt erlauben oder verweigern?
Dieser Beitrag ordnet beide Fragen konsequent aus der Perspektive des angestellten Arbeitnehmers ein, der weiterhin für seinen deutschen Arbeitgeber tätig ist – nicht aus Sicht von Selbstständigen oder Unternehmern, für die andere steuerliche Grundsätze gelten. Eine zentrale Weichenstellung vorab: Die sogenannte 183-Tage-Regel entscheidet in vielen DBA-Fällen darüber, ob das Besteuerungsrecht trotz Auslandstätigkeit ausnahmsweise bei Deutschland verbleibt – bleibt der Aufenthalt im Tätigkeitsstaat innerhalb eines Zwölfmonatszeitraums unter 183 Tagen und werden weitere Voraussetzungen erfüllt, greift diese Rückausnahme vom sonst geltenden Arbeitsortprinzip. Sie wird weiter unten nur kurz eingeordnet; eine ausführliche Darstellung findet sich in einem eigenen Beitrag auf diesem Blog. Auch die Sozialversicherung wird hier nur gestreift, da sie eigenständigen Regeln folgt, die in einem separaten Artikel behandelt werden.
Der Grundsatz: Das Arbeitsortprinzip entscheidet über das Besteuerungsrecht
Wer in Deutschland einen Wohnsitz oder gewöhnlichen Aufenthalt hat, bleibt dort grundsätzlich unbeschränkt einkommensteuerpflichtig – auch während eines Auslandsaufenthalts. Das bedeutet aber nicht automatisch, dass Deutschland auch das Recht behält, den konkreten Arbeitslohn zu besteuern. Besteht mit dem Land, in dem gearbeitet wird, ein Doppelbesteuerungsabkommen (DBA), regelt dieses, welcher Staat auf die Einkünfte aus nichtselbstständiger Arbeit zugreifen darf.
Das Arbeitsortprinzip nach Art. 15 OECD-Musterabkommen
Die meisten deutschen DBA folgen in ihrer Grundstruktur dem OECD-Musterabkommen. Nach dessen Art. 15 Abs. 1 steht das Besteuerungsrecht für Einkünfte aus unselbstständiger Arbeit grundsätzlich dem Staat zu, in dem die Tätigkeit tatsächlich physisch ausgeübt wird – dem sogenannten Tätigkeits- oder Arbeitsortprinzip. Auf den Sitz des Arbeitgebers oder die Staatsangehörigkeit des Arbeitnehmers kommt es dabei zunächst nicht an. Wer also mehrere Wochen aus einer Ferienwohnung in Spanien arbeitet, erbringt seine Arbeitsleistung in diesem Zeitraum physisch in Spanien – mit der Folge, dass Spanien nach dem Grundprinzip das Besteuerungsrecht für den auf diese Zeit entfallenden Arbeitslohn beanspruchen kann.
Die 183-Tage-Rückausnahme im Überblick
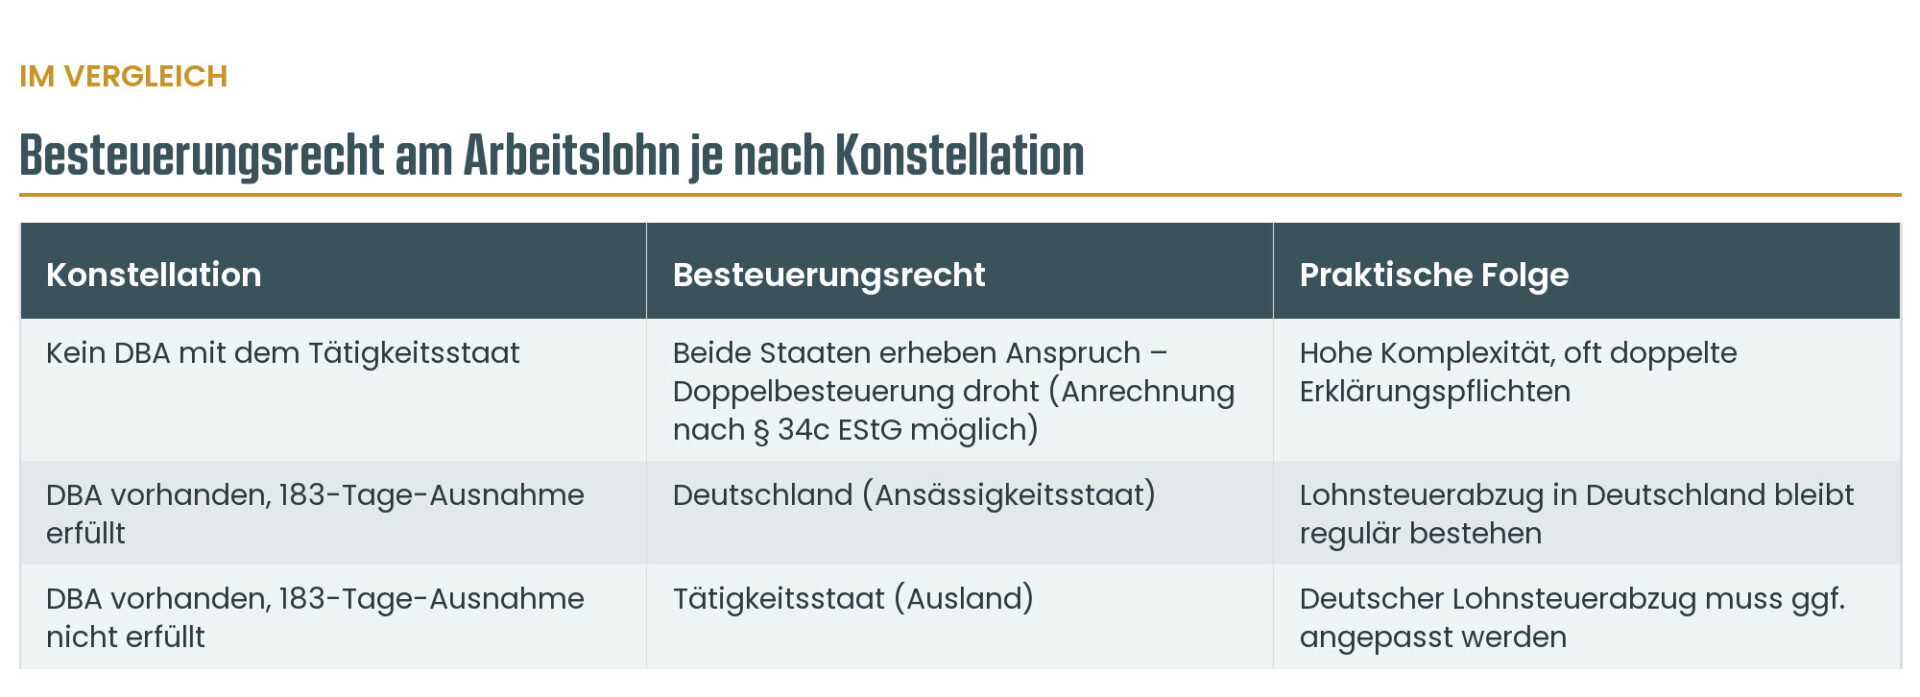
Von diesem Grundsatz gibt es eine praktisch bedeutsame Rückausnahme, die in den meisten deutschen DBA in Anlehnung an Art. 15 Abs. 2 OECD-Musterabkommen enthalten ist: Bleiben kumulativ drei Voraussetzungen erfüllt – Aufenthalt im Tätigkeitsstaat von höchstens 183 Tagen innerhalb eines Zwölfmonatszeitraums, Zahlung des Arbeitslohns durch einen nicht im Tätigkeitsstaat ansässigen Arbeitgeber und keine Kostentragung durch eine dortige Betriebsstätte –, verbleibt das Besteuerungsrecht ausnahmsweise beim Ansässigkeitsstaat, also in der Regel bei Deutschland. Wie diese drei Voraussetzungen im Einzelnen zu prüfen sind und welche Fallstricke dabei drohen, behandelt der Schwesterartikel zur 183-Tage-Regel auf diesem Blog ausführlich.
Die Lohnsteuerabzugspflicht des deutschen Arbeitgebers bleibt zunächst bestehen
Ein Punkt wird in der Praxis häufig unterschätzt: Verlagert sich das Besteuerungsrecht nach dem DBA auf das Ausland, entfällt die Lohnsteuerabzugspflicht des deutschen Arbeitgebers nicht automatisch. Nach § 38 EStG ist ein inländischer Arbeitgeber grundsätzlich verpflichtet, für jeden Angestellten Lohnsteuer einzubehalten und abzuführen – unabhängig davon, ob die Arbeitsleistung in Deutschland oder im Ausland erbracht wird. Diese Pflicht besteht zunächst unverändert fort, selbst wenn nach dem einschlägigen DBA das Besteuerungsrecht materiell auf den ausländischen Tätigkeitsstaat übergegangen ist.
Damit der Arbeitgeber den Lohnsteuerabzug in einem solchen Fall unterlassen darf, muss beim zuständigen Betriebsstättenfinanzamt eine Freistellungsbescheinigung beantragt werden. Diesen Antrag kann grundsätzlich der Arbeitgeber stellen, in der Praxis stößt er ihn aber häufig erst an, wenn der Arbeitnehmer selbst aktiv wird und auf die geänderte steuerliche Lage hinweist. Wird kein Antrag gestellt, bleibt der deutsche Lohnsteuerabzug zunächst in voller Höhe bestehen – die Korrektur erfolgt dann erst nachträglich über die Einkommensteuererklärung, was für den Arbeitnehmer vorübergehend zu einer doppelten wirtschaftlichen Belastung und einem gebundenen Liquiditätsnachteil führen kann, bis die Erstattung erfolgt.
Für Arbeitnehmer bedeutet das in der Praxis: Wer regelmäßig oder für längere Zeiträume aus dem Ausland arbeitet, sollte selbst aktiv werden, sobald sich abzeichnet, dass die 183-Tage-Ausnahme voraussichtlich nicht greift – statt darauf zu vertrauen, dass die Personalabteilung die DBA-Lage von sich aus prüft.
Arbeitsrechtliche Zulässigkeit: Muss der Arbeitgeber Homeoffice im Ausland erlauben?
Neben der steuerlichen Seite stellt sich eine ebenso praxisrelevante Frage: Hat ein Arbeitnehmer überhaupt das Recht, aus dem Ausland zu arbeiten – oder kann der Arbeitgeber das schlicht ablehnen?
Kein gesetzlicher Anspruch, aber auch keine einseitige Anordnung
In Deutschland besteht kein allgemeiner gesetzlicher Anspruch auf Homeoffice, erst recht nicht auf ein Homeoffice im Ausland. Der Arbeitsort ist grundsätzlich Bestandteil des Arbeitsvertrags beziehungsweise unterliegt dem Weisungsrecht des Arbeitgebers nach § 106 Gewerbeordnung (GewO) – dieses Weisungsrecht deckt aber typischerweise nur eine Konkretisierung innerhalb des ursprünglich vereinbarten Rahmens ab, nicht die einseitige Verlagerung der Tätigkeit ins Ausland. Umgekehrt kann auch der Arbeitgeber ein bestehendes Homeoffice im Inland nicht einseitig kraft Weisungsrechts ins Ausland verlagern. Eine Tätigkeit aus dem Ausland setzt deshalb regelmäßig eine ausdrückliche, im Idealfall schriftliche Vereinbarung zwischen beiden Seiten voraus – der Arbeitgeber ist grundsätzlich frei, sie abzulehnen, etwa wegen steuerlicher, sozialversicherungsrechtlicher oder datenschutzrechtlicher Bedenken.
Aktuelle Rechtsprechung: Warum eine einfache Rechtswahlklausel nicht ausreicht
Wie wichtig eine sorgfältige vertragliche Regelung ist, zeigt eine aktuelle Entscheidung des Bundesarbeitsgerichts (BAG, Urteil vom 19.03.2026, Az. 2 AZR 53/25). In dem Fall arbeitete ein Angestellter seit mehreren Jahren durchgehend aus dem Ausland für seinen deutschen Arbeitgeber; der Arbeitsvertrag enthielt lediglich die knappe Klausel, dass auf das Arbeitsverhältnis deutsches Recht Anwendung finde. Das BAG erklärte diese Klausel für unwirksam, weil sie – gemessen an den Vorgaben aus Art. 8 der Rom-I-Verordnung – nicht transparent genug war. Konkret fehlte der Klausel der Hinweis darauf, dass trotz der Rechtswahl die zwingenden Schutzvorschriften des eigentlich anwendbaren Rechts fortbestehen – also des Rechts, das ohne die Rechtswahl gälte. Sie erweckte stattdessen den Eindruck, ausschließlich deutsches Recht sei anwendbar. Da sich der gewöhnliche Arbeitsort faktisch dauerhaft ins Ausland verlagert hatte, kam im Ergebnis ausländisches Arbeitsrecht zur Anwendung.
Für Arbeitnehmer mit dauerhaftem oder wiederkehrendem Auslandshomeoffice folgt daraus: Eine pauschale Formulierung im Arbeitsvertrag reicht nicht aus, um Klarheit über das anwendbare Arbeitsrecht zu schaffen. Nach Art. 8 der Rom-I-Verordnung bleibt bei fehlender oder unwirksamer Rechtswahl grundsätzlich das Recht des Staates maßgeblich, in dem die Arbeit gewöhnlich verrichtet wird – und dieser gewöhnliche Arbeitsort kann sich durch ein langfristiges Auslandshomeoffice tatsächlich verschieben, selbst wenn der Vertrag weiterhin auf Deutsch verfasst ist und der Arbeitgeber seinen Sitz in Deutschland hat.
| Regelungspunkt in einer Homeoffice-Auslandsvereinbarung | Warum er wichtig ist |
|---|---|
| Genaue Dauer und Befristung des Auslandsaufenthalts | Relevanz für 183-Tage-Prüfung und arbeitsrechtliche Einordnung |
| Transparente Rechtswahlklausel nach Art. 8 Rom-I-VO | Vermeidet Unwirksamkeit wie im BAG-Fall vom März 2026 |
| Widerrufs- und Rückkehrregelung | Klärt, wie und wann die Vereinbarung beendet werden kann |
| Zuständiges Finanzamt und Meldepflichten | Grundlage für Freistellungsantrag bei Wechsel des Besteuerungsrechts |
| Regelung zu Sozialversicherung/A1-Bescheinigung | Vermeidet Lücken im Versicherungsschutz |
| Kostentragung (Ausstattung, Versicherung, Reisen) | Vermeidet spätere Streitigkeiten über Zuständigkeiten |
Sozialversicherung: nur ein kurzer Hinweis
Steuerliche Ansässigkeit und sozialversicherungsrechtliche Zuständigkeit folgen unterschiedlichen Regeln und fallen keineswegs automatisch zusammen. Innerhalb der EU, des EWR und der Schweiz greift für die Sozialversicherung vorrangig die Verordnung (EG) Nr. 883/2004, die unter anderem über die A1-Bescheinigung dokumentiert, in welchem System ein Arbeitnehmer während des Auslandsaufenthalts versichert bleibt. Da dieses Regelwerk eigene Fristen, Meldepflichten und Ausnahmen kennt, die sich nicht mit der steuerlichen 183-Tage-Betrachtung decken, wird dieser Bereich hier bewusst nur angerissen – eine vertiefte Darstellung findet sich in einem eigenen Beitrag zur Sozialversicherung bei Auslandstätigkeit auf diesem Blog.
Wie verbreitet ist Homeoffice im Ausland tatsächlich?
Zahlen zur Praxis: Nach der Workation-Studie 2024 von PwC Deutschland bezeichnen sich 64 Prozent der befragten Arbeitnehmerinnen und Arbeitnehmer als grundsätzlich workation-affin. Rund 51 Prozent gaben an, dass sie zumindest zeitweise aus dem Ausland arbeiten könnten – im Durchschnitt an 40,5 Tagen im Jahr. Für 57 Prozent der Befragten ist ein Workation-Angebot mittlerweile ein wichtiges Kriterium bei der Wahl des Arbeitgebers. Diese Zahlen zeigen: Die in diesem Beitrag beschriebenen steuer- und arbeitsrechtlichen Fragen betreffen längst keine seltene Ausnahmesituation mehr, sondern einen wachsenden Teil der deutschen Arbeitnehmerschaft.
Ein Beispiel zur Veranschaulichung (hypothetisch)
Zur Einordnung ein rein hypothetisches, nicht auf einem realen Mandat beruhendes Beispiel: Eine Angestellte eines Münchner Unternehmens vereinbart mit ihrem Arbeitgeber, zwölf Wochen am Stück aus einer Wohnung in Kroatien zu arbeiten, während ihr Wohnsitz in Deutschland bestehen bleibt. Weil ihr Aufenthalt deutlich unter 183 Tagen liegt, ihr Gehalt weiterhin vom deutschen Arbeitgeber gezahlt und nicht von einer Betriebsstätte in Kroatien getragen wird, verbleibt das Besteuerungsrecht für diesen Zeitraum bei Deutschland – der reguläre Lohnsteuerabzug läuft unverändert weiter. Anders läge der Fall, würde sie diese Konstellation über mehrere Jahre wiederholen oder dauerhaft von dort aus arbeiten: Dann könnte sich sowohl das Besteuerungsrecht als auch – wie der BAG-Fall vom März 2026 zeigt – das anwendbare Arbeitsrecht verschieben, obwohl der Arbeitsvertrag unverändert deutsches Recht vorsieht.
Solche Konstellationen betreffen naturgemäß nicht nur klassische Workation-Ziele innerhalb der EU. Deutschland verfügt auch mit zahlreichen Staaten außerhalb der EU über Doppelbesteuerungsabkommen, etwa auf dem Westbalkan mit Serbien, wo das fortgeltende deutsch-jugoslawische Abkommen von 1987 weiterhin Anwendung findet. Ob und wie sich das Besteuerungsrecht in einem solchen Drittstaat verschiebt, ist im Einzelfall anhand des jeweiligen Abkommenstextes zu prüfen, da sich Formulierungen und Ausnahmen von DBA zu DBA unterscheiden können.
Praktische Empfehlung für Arbeitnehmer
- Vor der Zusage klären, ob und wie lange die 183-Tage-Ausnahme im konkreten Zielland voraussichtlich greift
- Eine schriftliche Homeoffice-Auslandsvereinbarung mit dem Arbeitgeber schließen, statt sich auf eine mündliche Zusage zu verlassen
- Die Rechtswahlklausel im Arbeitsvertrag daraufhin prüfen (lassen), ob sie den Transparenzanforderungen aus Art. 8 Rom-I-VO genügt
- Bei absehbarem Wechsel des Besteuerungsrechts frühzeitig eine Freistellungsbescheinigung beim Betriebsstättenfinanzamt beantragen, statt auf die spätere Steuererklärung zu vertrauen
- Die sozialversicherungsrechtliche Seite (A1-Bescheinigung) getrennt von der steuerlichen Prüfung klären
- Bei wiederkehrenden oder länger andauernden Auslandsaufenthalten die Gesamtsituation regelmäßig neu bewerten, statt sich auf eine einmalige Einschätzung zu verlassen
Fazit
Homeoffice im Ausland ist für angestellte Arbeitnehmer kein rein organisatorisches Thema, sondern berührt gleich zwei rechtlich getrennte Ebenen: das Besteuerungsrecht für den Arbeitslohn, das nach dem Arbeitsortprinzip grundsätzlich dem Tätigkeitsstaat zusteht, sofern nicht die 183-Tage-Ausnahme greift – und die arbeitsrechtliche Frage, unter welchem Recht das Arbeitsverhältnis überhaupt steht, sobald sich der gewöhnliche Arbeitsort dauerhaft ins Ausland verlagert. Wer beide Ebenen von Anfang an sauber vertraglich regelt, statt sich auf pauschale Klauseln oder mündliche Zusagen zu verlassen, vermeidet sowohl unerwartete Steuerbelastungen als auch arbeitsrechtliche Überraschungen wie im BAG-Fall vom März 2026.
Individuelle Beratung zu Homeoffice im Ausland
Jede Homeoffice-Konstellation im Ausland ist abhängig vom Zielland, der Dauer des Aufenthalts, dem bestehenden Doppelbesteuerungsabkommen und der konkreten arbeitsvertraglichen Gestaltung anders zu bewerten. Die Kanzlei von Rechtsanwalt Johannes Fiala mit Schwerpunkt im internationalen Steuer- und Arbeitsrecht unterstützt Arbeitnehmer dabei, ihre steuerliche und arbeitsrechtliche Situation vor einem Auslandshomeoffice realistisch einzuordnen und vertraglich abzusichern. Nehmen Sie bei Unsicherheiten zu Ihrem konkreten Fall frühzeitig Kontakt zur Kanzlei auf, um Ihre individuelle Situation besprechen zu lassen.


