
Wer aus Deutschland auswandert und dabei Vermögenswerte verkauft oder dies in den Jahren vor beziehungsweise nach dem Wegzug plant, stößt fast zwangsläufig auf § 23 EStG. Die Vorschrift regelt die sogenannte Spekulationsfrist für private Veräußerungsgeschäfte – und sie betrifft weit mehr als nur Immobilien. Auch Kunstgegenstände, Edelmetalle, Kryptowährungen oder andere bewegliche Wirtschaftsgüter können darunterfallen, allerdings mit deutlich kürzeren Fristen als bei Grundstücken. Wer die Systematik falsch einschätzt oder Anschaffungs- und Veräußerungszeitpunkt nicht korrekt bestimmt, riskiert eine unerwartete Steuerpflicht – unabhängig davon, ob der Wohnsitz zum Zeitpunkt des Verkaufs noch in Deutschland liegt. Dieser Beitrag erläutert die Grundmechanik der Spekulationsfrist, die Fristen für unterschiedliche Wirtschaftsgüter und was eine Auswanderung an der steuerlichen Durchsetzbarkeit ändert – und was nicht.
§ 23 EStG: Die gesetzliche Grundlage der Spekulationsfrist
§ 23 EStG erfasst sogenannte private Veräußerungsgeschäfte. Gemeint sind Gewinne, die entstehen, wenn ein Wirtschaftsgut des Privatvermögens innerhalb einer bestimmten Frist nach der Anschaffung wieder veräußert wird. Der Gesetzgeber unterscheidet dabei im Kern zwei Fristen:
- Bei Grundstücken, grundstücksgleichen Rechten und Gebäuden beträgt die Frist zehn Jahre.
- Bei anderen Wirtschaftsgütern – etwa beweglichen Gegenständen – beträgt die Frist grundsätzlich ein Jahr.
Wird ein Wirtschaftsgut, das eigentlich der kurzen Jahresfrist unterliegt, zur Erzielung von Einkünften genutzt, verlängert sich die Frist nach dem Gesetz auf zehn Jahre. Diese Verlängerung wird in der Praxis häufig übersehen, weil sie nicht zu den vermeintlich bekannten Grundregeln zählt.
Wichtig zur Einordnung: § 23 EStG ist keine Wegzugsbesteuerung im engeren Sinn. Wer beispielsweise Anteile an einer Kapitalgesellschaft hält, kann bei Wegzug zusätzlich den gesonderten Regeln der Wegzugsbesteuerung nach dem Außensteuerrecht unterliegen – das ist rechtlich ein eigenständiges Regime, losgelöst von der Spekulationsfrist für private Veräußerungsgeschäfte. Wer beide Themen vermischt, trifft leicht falsche Annahmen über die eigene Situation.
Wie die Spekulationsfrist nach § 23 EStG berechnet wird
Für die Fristberechnung kommt es nicht auf den Tag des Eigentumsübergangs oder der Übergabe an, sondern auf den Zeitpunkt des obligatorischen Verpflichtungsgeschäfts – also üblicherweise den Tag des Vertragsabschlusses. Sowohl der Fristbeginn (Anschaffung) als auch das Fristende (Veräußerung) werden nach diesem Grundsatz bestimmt:
- Fristbeginn: Datum des verbindlichen Verpflichtungsgeschäfts beim Erwerb, bei Immobilien regelmäßig der notarielle Kaufvertrag.
- Fristende: Datum des verbindlichen Verpflichtungsgeschäfts beim Verkauf.
Da es auf den schuldrechtlichen Vertragsschluss ankommt und nicht auf Zahlungsfluss, Übergabe oder Registereintragung, kann der tatsächliche wirtschaftliche Übergang eines Wirtschaftsguts zeitlich deutlich später liegen als der für die Fristberechnung maßgebliche Tag. Wer eine Frist knapp ausreizen möchte, sollte diesen Unterschied kennen – im Zweifel können bereits einzelne Tage über die Steuerpflicht entscheiden.
Die Frist läuft taggenau, nicht kalenderjahrbezogen
Ein Missverständnis, das regelmäßig auftaucht: Die Spekulationsfrist sei kalenderjahrbezogen, ein im Januar erworbenes Wirtschaftsgut also ab dem folgenden 1. Januar steuerfrei veräußerbar. Das trifft nicht zu. Die Fristberechnung folgt § 108 Abs. 1 AO, der auf die allgemeinen Fristenregeln der §§ 187 ff. BGB verweist. Nach § 188 Abs. 2 BGB endet die Frist mit Ablauf desjenigen Tages, der durch seine Bezeichnung dem Tag des Fristbeginns entspricht. Wer ein bewegliches Wirtschaftsgut am 15. März anschafft, muss also den 15. März des Folgejahres abwarten – eine Veräußerung an genau diesem Tag liegt noch innerhalb der Jahresfrist. Für die Zehnjahresfrist bei Grundstücken gilt dieselbe Systematik über einen entsprechend längeren Zeitraum.
Der Bundesfinanzhof hat diesen Grundsatz mit Urteil vom 25. März 2021 (IX R 10/20) präzisiert und zugleich eingeschränkt: Sind zum Zeitpunkt des Vertragsschlusses noch nicht alle Vertragsparteien bindend verpflichtet, kommt es auf dasjenige Ereignis an, durch das die Bindungswirkung beziehungsweise die volle Wirksamkeit des Vertrags herbeigeführt wird. Bei behördlichem Genehmigungsvorbehalt oder Vertretung ohne Vertretungsmacht kann der fristauslösende Zeitpunkt daher vom Vertragsdatum abweichen.
Fristübernahme bei Erbschaft und Schenkung
Wer ein Wirtschaftsgut unentgeltlich erwirbt, beginnt keine neue Frist: Nach § 23 Abs. 1 Satz 3 EStG wird dem Einzelrechtsnachfolger die Anschaffung durch den Rechtsvorgänger zugerechnet. Geerbtes oder geschenktes Vermögen führt die beim Erblasser oder Schenker begonnene Frist fort – was in beide Richtungen wirken kann. Wer vor einer Auswanderung ererbtes Vermögen liquidieren möchte, sollte deshalb nicht das eigene Erwerbsdatum zugrunde legen, sondern das des Rechtsvorgängers, und die entsprechenden Unterlagen beschaffen, solange der Zugriff darauf noch unkompliziert ist.
Nicht nur Immobilien: Fristen für andere Wirtschaftsgüter
In der öffentlichen Wahrnehmung wird § 23 EStG häufig auf Immobilienverkäufe reduziert. Tatsächlich erfasst die Vorschrift eine deutlich breitere Palette an Wirtschaftsgütern – mit entsprechend kürzeren Fristen. Die folgende Übersicht zeigt die wichtigsten Fallgruppen:
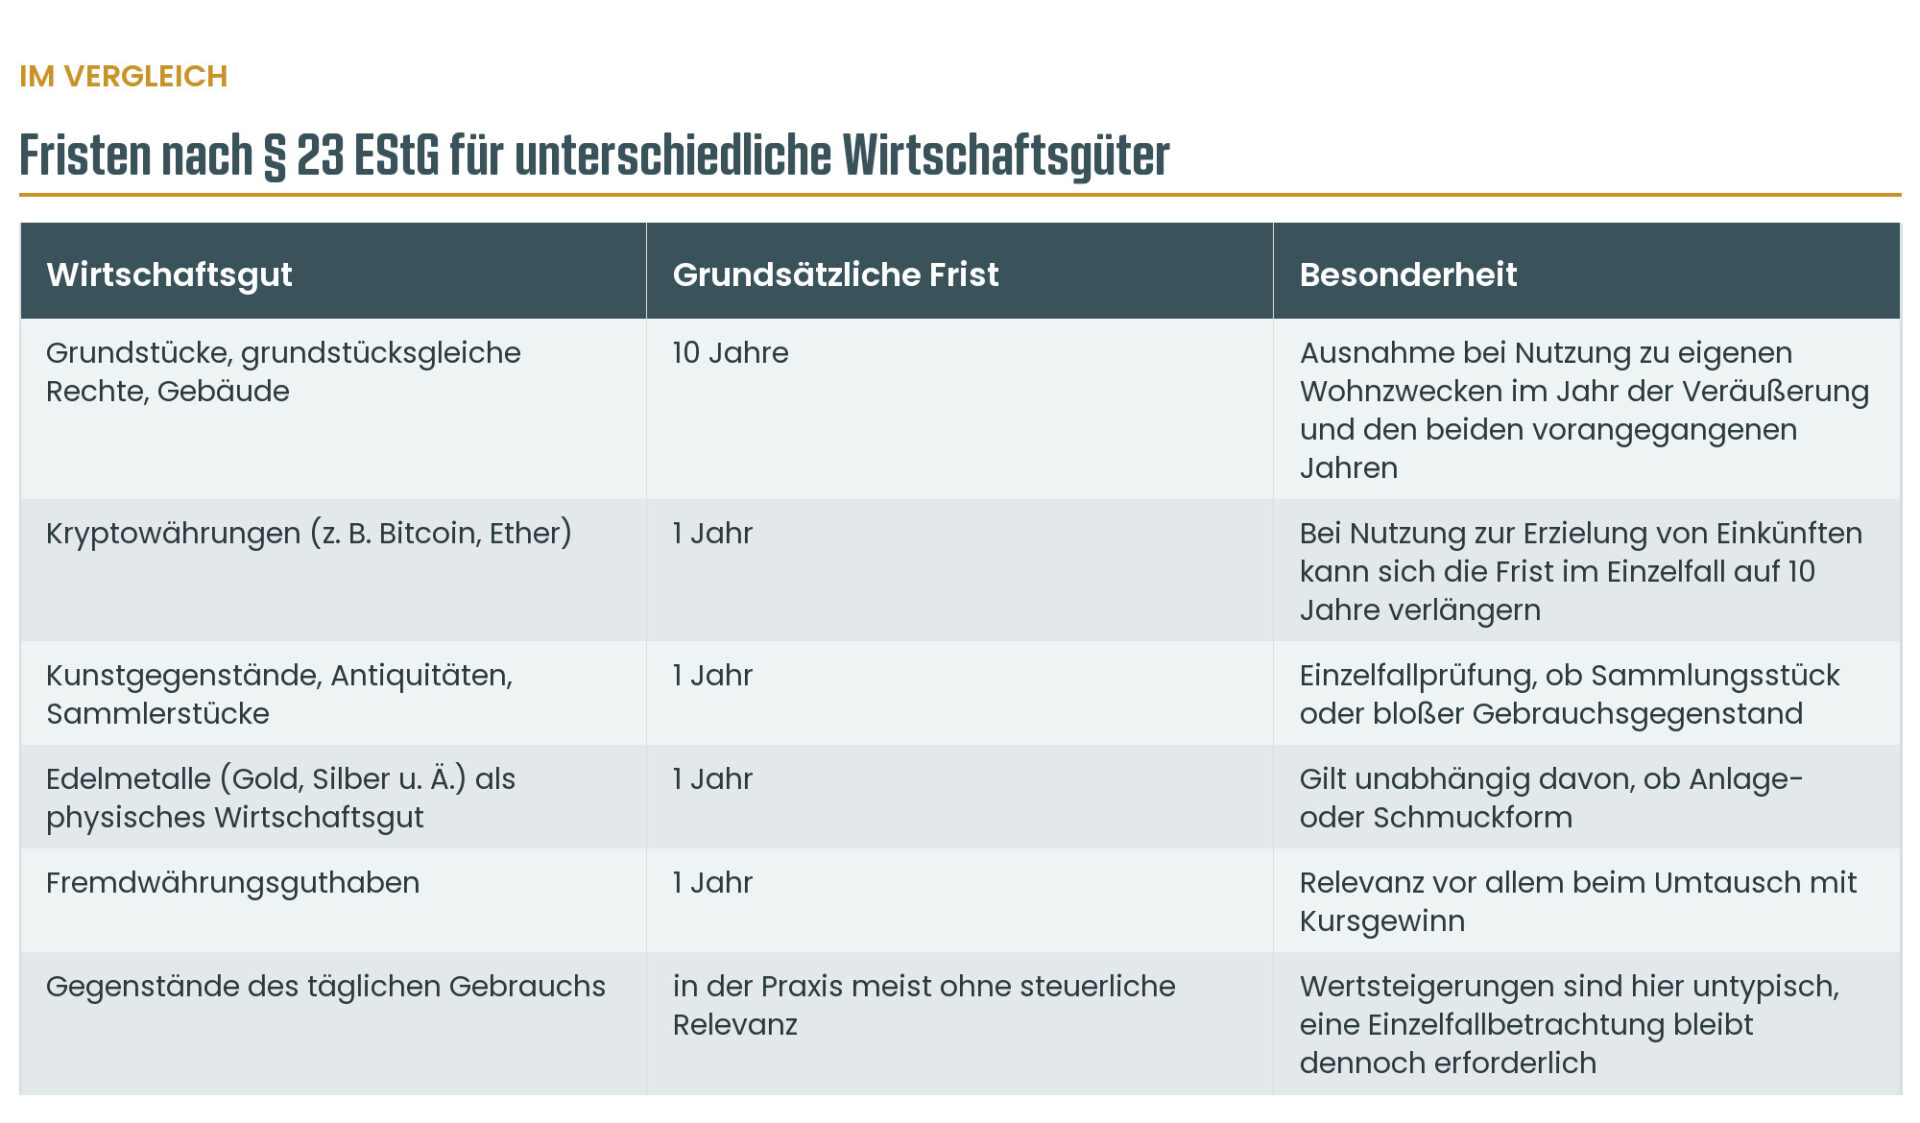
Zur Einordnung: Aktien und vergleichbare Wertpapiere fallen in aller Regel nicht unter § 23 EStG, sondern werden über die Vorschriften zu Kapitalerträgen erfasst – das ist ein eigenständiges Besteuerungsregime mit eigenen Regeln, das hier nicht weiter vertieft wird.
Sonderfall Kryptowährungen: Haltefrist, Tausch und Verwendungsreihenfolge
Kryptowerte sind der Bereich, in dem sich die meisten Fehlannahmen halten. Der Bundesfinanzhof hat mit Urteil vom 14. Februar 2023 (IX R 3/22) entschieden, dass Einheiten einer virtuellen Währung andere Wirtschaftsgüter im Sinne des § 23 Abs. 1 Satz 1 Nr. 2 EStG darstellen. Damit gilt für sie die Jahresfrist.
Besonders hartnäckig hält sich die Annahme, dass Staking oder Lending die Haltefrist auf zehn Jahre verlängern. Hintergrund ist § 23 Abs. 1 Satz 1 Nr. 2 Satz 4 EStG, wonach sich der Zeitraum auf zehn Jahre erhöht, wenn aus der Nutzung eines Wirtschaftsguts als Einkunftsquelle zumindest in einem Kalenderjahr Einkünfte erzielt werden. Diese Auffassung hatte die Finanzverwaltung in einem Entwurfsstadium vertreten, im veröffentlichten Schreiben aber nicht aufrechterhalten. Nach der aktuellen Verwaltungsauffassung, zuletzt bestätigt im BMF-Schreiben zu Einzelfragen der ertragsteuerrechtlichen Behandlung von Kryptowerten vom 6. März 2025, findet die Verlängerung bei virtuellen Währungen keine Anwendung. Es bleibt bei der Jahresfrist, auch wenn die Bestände zwischenzeitlich verliehen oder gestakt wurden; die daraus erzielten Erträge werden davon getrennt erfasst.
Zwei weitere Punkte sind für Auswanderungsfälle bedeutsam. Erstens gilt bereits der Tausch einer Kryptowährung gegen eine andere als Veräußerung des hingegebenen und als Anschaffung des erhaltenen Bestands – wer sein Portfolio kurz vor dem Wegzug umschichtet, setzt damit eine neue Jahresfrist in Gang. Zweitens gilt für die Verwendungsreihenfolge nach demselben BMF-Schreiben ein Stufenverhältnis: Vorrangig ist die konkret veräußerte Einheit individuell zuzuordnen (walletbezogene Einzelbetrachtung); ist das nicht möglich, greift ersatzweise die Vereinfachungsregel, wonach für Zwecke der Haltefrist innerhalb derselben Wallet die zuerst angeschafften Kryptowerte einer Handelsbezeichnung als zuerst veräußert gelten (FIFO). Wer über Jahre in Tranchen gekauft hat, kann die Steuerpflicht daher nicht am Gesamtbestand beurteilen, sondern nur anhand einer nachvollziehbaren Transaktionshistorie – die vor einem Umzug ins Ausland gesichert werden sollte, solange die Zugänge zu Börsen und Wallets noch bestehen.
Ausnahmen: Wann § 23 EStG trotz laufender Frist nicht greift
Nicht jede Veräußerung innerhalb der Frist löst eine Steuerpflicht aus. Das Gesetz enthält mehrere Ausnahmen, die im Vorfeld einer Auswanderung geprüft werden sollten:
- Gegenstände des täglichen Gebrauchs sind nach § 23 Abs. 1 Satz 1 Nr. 2 Satz 2 EStG ausgenommen. Der Bundesfinanzhof hat mit Urteil vom 27. Januar 2026 (IX R 4/25) klargestellt, dass auch hochpreisige Wirtschaftsgüter darunterfallen können, wenn sie objektiv einer Wertminderung unterliegen oder keine Wertsteigerung erwarten lassen und nicht vorrangig der Kapitalanlage dienen – der Wert des Wirtschaftsguts allein ist dabei kein taugliches Abgrenzungskriterium. Im entschiedenen Fall ging es um ein für rund 323.000 Euro erworbenes und später mit Gewinn veräußertes Wohnmobil, das trotz seines hohen Werts als Gegenstand des täglichen Gebrauchs eingeordnet wurde; der Gewinn blieb daher steuerfrei. Nach der Systematik der Vorschrift gilt die Ausnahme in beide Richtungen: Sie stellt Gewinne steuerfrei, schließt aber ebenso den Abzug von Verlusten aus – das ist allgemeine Folge der Norm, nicht Gegenstand dieser konkreten Entscheidung, die einen Gewinnfall betraf.
- Bei Grundstücken greift die Ausnahme für zu eigenen Wohnzwecken genutzte Objekte nach § 23 Abs. 1 Satz 1 Nr. 1 Satz 3 EStG – entweder bei durchgehender Selbstnutzung seit Anschaffung oder Fertigstellung oder bei Selbstnutzung im Jahr der Veräußerung und in den beiden vorangegangenen Jahren. Gerade bei einem Wegzug ist das sorgfältig zu prüfen, weil eine zwischenzeitliche Vermietung die Ausnahme gefährden kann.
- Verluste aus privaten Veräußerungsgeschäften dürfen nach § 23 Abs. 3 EStG nur mit Gewinnen aus ebensolchen Geschäften ausgeglichen werden, nicht mit anderen Einkunftsarten; auch ein Rück- oder Vortrag bleibt auf dieselbe Einkunftsquelle beschränkt.
Die Freigrenze nach § 23 Abs. 3 Satz 5 EStG
Gewinne aus privaten Veräußerungsgeschäften bleiben steuerfrei, wenn der im Kalenderjahr insgesamt erzielte Gewinn aus solchen Geschäften eine bestimmte Freigrenze nicht überschreitet – derzeit liegt diese bei 1.000 Euro. Entscheidend ist dabei der Begriff Freigrenze im Unterschied zu einem Freibetrag: Wird die Grenze überschritten, ist grundsätzlich der gesamte Gewinn steuerpflichtig, nicht nur der übersteigende Teil. Diese Unterscheidung wird in der Praxis häufig verwechselt und kann zu einer unangenehmen Überraschung führen, wenn mehrere kleinere Veräußerungsgeschäfte im selben Jahr zusammentreffen.
Auswanderung und § 23 EStG: Ändert sich die Steuerpflicht?
Ein verbreiteter Irrtum lautet: Wer Deutschland verlässt, sei automatisch aus der Spekulationsfrist heraus. So pauschal stimmt das nicht. Die Frist selbst läuft unabhängig vom Wohnsitz weiter – sie ist an das einzelne Wirtschaftsgut gekoppelt, nicht an die Ansässigkeit der veräußernden Person. Ob Deutschland den daraus resultierenden Gewinn tatsächlich besteuern darf, hängt von mehreren Faktoren ab:
- Ob zum Zeitpunkt der Veräußerung noch eine unbeschränkte oder zumindest beschränkte Steuerpflicht in Deutschland besteht.
- Wie ein bestehendes Doppelbesteuerungsabkommen (DBA) mit dem neuen Wohnsitzstaat das Besteuerungsrecht zuweist.
- Ob es sich um Vermögen mit Inlandsbezug handelt, das auch bei Auslandswohnsitz in Deutschland besteuert werden darf.
Für das Wegzugsjahr gilt eine Besonderheit: Wird die unbeschränkte Steuerpflicht im Laufe des Kalenderjahres beendet, sind die davor bezogenen Einkünfte und die anschließend noch erzielten inländischen Einkünfte im Sinne des § 49 EStG nach § 2 Abs. 7 Satz 3 EStG in einer einheitlichen Veranlagung zusammenzufassen. Es gibt also keine saubere Trennung in zwei Steuerjahre – ein im Wegzugsjahr realisierter Veräußerungsgewinn wirkt sich auch auf den anzuwendenden Steuersatz aus.
Nach dem Wegzug verengt sich der Zugriff Deutschlands dagegen erheblich. Für beschränkt Steuerpflichtige erfasst § 49 Abs. 1 Nr. 8 EStG private Veräußerungsgeschäfte nur, soweit sie inländische Grundstücke oder inländische Rechte betreffen, die den Vorschriften des bürgerlichen Rechts über Grundstücke unterliegen. Bewegliche Wirtschaftsgüter wie Kryptowerte, Edelmetalle oder Kunstgegenstände sind davon nicht erfasst. Das deckt sich mit der Systematik der Doppelbesteuerungsabkommen: Nach dem Vorbild des Artikels 13 OECD-Musterabkommen darf der Belegenheitsstaat Gewinne aus der Veräußerung unbeweglichen Vermögens besteuern, während die Auffangregelung für sonstiges Vermögen das Besteuerungsrecht dem Ansässigkeitsstaat zuweist.
Entscheidend ist damit nicht der Fristablauf allein, sondern das Zusammenspiel aus Frist, Steuerpflichtstatus im Veräußerungszeitpunkt und Abkommensrecht. Hinzu kommt eine mögliche erweiterte beschränkte Steuerpflicht nach § 2 AStG: Sie kann deutsche Staatsangehörige treffen, die innerhalb der letzten zehn Jahre vor dem Wegzug mindestens fünf Jahre unbeschränkt steuerpflichtig waren, in ein niedrig besteuerndes Gebiet ziehen und weiterhin wesentliche wirtschaftliche Interessen im Inland unterhalten – und erfasst dann im Wegzugsjahr und den folgenden zehn Jahren einen erweiterten Katalog inländischer Einkünfte. Ob das im Einzelfall zutrifft, lässt sich nur anhand der konkreten Umstände beurteilen.
Wie das Finanzamt von Verkäufen im Ausland erfährt
Eine zentrale Frage, die häufig unterschätzt wird: Wie erfährt die deutsche Finanzverwaltung überhaupt von einem Verkauf, der stattfindet, nachdem jemand ausgewandert ist? Der internationale Informationsaustausch zwischen Steuerbehörden hat in den vergangenen Jahren erheblich zugenommen und funktioniert über mehrere Kanäle.
Automatischer Informationsaustausch bei Finanzkonten
Banken und Finanzinstitute in zahlreichen Staaten melden Kontodaten und bestimmte Transaktionsinformationen automatisch an die Steuerbehörden des Ansässigkeitsstaats des Kontoinhabers, und diese Informationen werden zwischen den beteiligten Staaten ausgetauscht. Wer meint, ein Verkaufserlös auf einem ausländischen Konto bleibe unsichtbar, geht ein erhebliches Risiko ein.
Mitteilungspflichten und Kontrollmitteilungen
Bei Immobiliengeschäften bestehen ohnehin Mitteilungspflichten von Notaren und Grundbuchämtern. Auch zwischen deutschen und ausländischen Behörden bestehen im Rahmen der Amtshilfe nach Doppelbesteuerungsabkommen Möglichkeiten, gezielt Auskünfte zu einzelnen Sachverhalten einzuholen.
Meldepflichten im Zusammenhang mit dem Wegzug selbst
Bereits die Ab- beziehungsweise Ummeldung des Wohnsitzes sowie bestimmte Mitteilungspflichten gegenüber dem Finanzamt bei Aufnahme wirtschaftlicher Beziehungen zum Ausland können dazu führen, dass die Finanzverwaltung frühzeitig über eine Auswanderung informiert ist und spätere Veräußerungsvorgänge im Rahmen von Kontrollmitteilungen nachvollzieht.
In der Summe bedeutet das: Eine Auswanderung verschafft keinen faktischen Schutz davor, dass ein innerhalb der Spekulationsfrist erzielter Veräußerungsgewinn dem deutschen Finanzamt bekannt wird. Wer auf Unentdecktbleiben setzt, geht ein Risiko ein, das über die reine Steuerzahlung hinausgeht – bis hin zum Vorwurf der Steuerhinterziehung, für den eigene, deutlich längere Fristen gelten als für die Spekulationsfrist selbst.
Beispiel: Spekulationsfrist bei Auswanderung
Zur Veranschaulichung ein rein hypothetisches, frei erfundenes Beispiel, das keinen realen Sachverhalt abbildet: Eine Person erwirbt Kryptowährung und wandert acht Monate später ins Ausland aus. Zehn Monate nach dem Erwerb verkauft sie die Kryptowährung – zu diesem Zeitpunkt lebt sie bereits nicht mehr in Deutschland. Die Jahresfrist des § 23 EStG für andere Wirtschaftsgüter ist damit noch nicht abgelaufen. Ob Deutschland den Gewinn besteuern darf, entscheidet sich hier aber nicht an der Frist allein, sondern daran, ob im Veräußerungszeitpunkt überhaupt noch eine deutsche Steuerpflicht bestand, ob der Vorgang in das Wegzugsjahr fällt und ob eine erweiterte beschränkte Steuerpflicht in Betracht kommt. Verschiebt sich der Verkauf um wenige Monate über die Jahresfrist hinaus, ist die Frage dagegen bereits auf Ebene des § 23 EStG erledigt – ein Unterschied, der eine Einzelfallprüfung vor dem Wegzug regelmäßig sinnvoller macht als eine Korrektur danach.
Was Sie vor der Auswanderung prüfen sollten
- Für jedes relevante Wirtschaftsgut den genauen Anschaffungszeitpunkt, also das Datum des Verpflichtungsgeschäfts, sauber dokumentieren.
- Prüfen, ob eine geplante Veräußerung innerhalb oder außerhalb der jeweiligen Frist liegt, und ob eine Verlängerung auf zehn Jahre wegen Einkünfteerzielung infrage kommt.
- Klären, welches Doppelbesteuerungsabkommen mit dem künftigen Wohnsitzstaat gilt und wie dieses das Besteuerungsrecht für die betroffenen Wirtschaftsgüter zuweist.
- Meldepflichten im Zusammenhang mit dem Wegzug frühzeitig und vollständig erfüllen, statt auf Unauffälligkeit zu setzen.
- Bei mehreren geplanten Veräußerungsgeschäften im selben Jahr die Freigrenze im Blick behalten.
Fazit
§ 23 EStG betrifft weit mehr als den klassischen Immobilienverkauf – von Kryptowährungen über Kunstgegenstände bis zu Edelmetallen gelten eigene, oft deutlich kürzere Fristen als bei Grundstücken. Eine Auswanderung verändert diese Fristen nicht automatisch und schützt auch nicht davor, dass Veräußerungsvorgänge dem deutschen Finanzamt über internationale Informationswege bekannt werden. Wer vor einem Wegzug Vermögenswerte hält oder veräußern möchte, sollte die Fristenlage frühzeitig und für jedes Wirtschaftsgut einzeln prüfen lassen.
Die Kanzlei Fiala hat zu steuerlichen Fragen im Zusammenhang mit Auswanderung und grenzüberschreitenden Vermögensfragen umfangreich publiziert, unter anderem zur Anwendung des § 23 EStG auf unterschiedliche Wirtschaftsgüter. Rechtsanwalt Johannes Fiala verfügt über langjährige Erfahrung in der Begleitung von Mandanten mit internationalen Steuer- und Vermögensfragen. Nehmen Sie Kontakt zur Kanzlei auf, wenn Sie Ihre individuelle Situation vor einer geplanten Auswanderung rechtlich einordnen lassen möchten.


