
Wer auswandert, geht häufig davon aus, die Mitgliedschaft in der gesetzlichen Krankenversicherung (GKV) ende automatisch mit dem Umzug ins Ausland. Das stimmt nur für einen Teil der Versicherten – und genau diese Unschärfe führt in der Praxis zu zwei typischen Fehlern: Freiwillig Versicherte zahlen Monate oder Jahre lang Beiträge für eine Kasse, die sie im Ausland gar nicht mehr nutzen. Oder die Mitgliedschaft wird zwar beendet, aber so unsauber dokumentiert, dass bei einer späteren Rückkehr nach Deutschland unklar ist, unter welchen Bedingungen ein Wiedereintritt möglich ist. Dieser Beitrag ordnet ein, wann eine gesetzliche Krankenversicherung bei Auswanderung tatsächlich endet, welche Form und Frist für eine Kündigung gelten und was bei einer späteren Rückkehr zu beachten ist.
Der entscheidende erste Schritt: Pflichtversicherung oder freiwillige Versicherung?
Ob vor der Auswanderung überhaupt eine aktive Kündigung nötig ist, hängt maßgeblich vom Versichertenstatus ab. Das Gesetz unterscheidet hier deutlich zwischen zwei Konstellationen.
Pflichtversicherte: Mitgliedschaft endet nicht einfach, sondern läuft obligatorisch freiwillig weiter
Wer als Arbeitnehmer pflichtversichert ist, für den endet die Versicherungspflicht nach § 190 Abs. 2 SGB V zwar formal mit Ablauf des Tages, an dem das versicherungspflichtige Beschäftigungsverhältnis endet. Das bedeutet aber nicht, dass die Mitgliedschaft damit insgesamt endet: Seit der Reform 2013 sieht § 188 Abs. 4 SGB V die sogenannte obligatorische Anschlussversicherung vor – die Mitgliedschaft setzt sich automatisch als freiwillige Versicherung fort, wenn keine anderweitige Absicherung im Krankheitsfall besteht. Eine gesonderte Kündigung ist für das Ende der Pflichtmitgliedschaft selbst zwar nicht nötig, verhindert aber gerade deshalb nicht automatisch die Beitragspflicht, die mit der Anschlussversicherung weiterläuft.
Wer diesen automatischen Übergang nicht will, muss aktiv widersprechen: Die Krankenkasse weist auf die Anschlussversicherung hin, ab diesem Hinweis besteht eine Widerspruchsfrist von zwei Wochen. Wirksam wird der Austritt aber erst, wenn eine anderweitige Absicherung im Krankheitsfall nachgewiesen wird – bei Auswanderung typischerweise eine ausländische Krankenversicherung am neuen Wohnort. Wer auswandert und lediglich davon ausgeht, die Mitgliedschaft ende “automatisch” mit der Kündigung des Arbeitsverhältnisses, riskiert also genau denselben Effekt wie freiwillig Versicherte: eine fortlaufende, ungewollte Beitragspflicht gegenüber der deutschen Kasse.
Freiwillig Versicherte: Mitgliedschaft läuft ohne Kündigung weiter
Anders bei freiwillig Versicherten – etwa Selbstständigen, Besserverdienenden oberhalb der Jahresarbeitsentgeltgrenze oder Personen, die sich nach Ende einer Pflichtversicherung freiwillig weiterversichert haben. Nach § 191 SGB V endet die freiwillige Mitgliedschaft nur durch den Tod des Mitglieds, den Beginn einer neuen Pflichtmitgliedschaft, das Wirksamwerden einer Kündigung nach § 175 Abs. 4 SGB V oder – als eng gefasste Ausnahme – rückwirkend nach mindestens sechs Monaten ohne Beitragszahlung, wenn weder Leistungen in Anspruch genommen wurden noch die Kasse einen inländischen Wohn- oder Aufenthaltsort ermitteln konnte. Wer als freiwillig Versicherter auswandert und schlicht nichts unternimmt, bleibt also formal Mitglied – mit laufender Beitragspflicht, auch wenn im Ausland kein einziges Mal eine Leistung in Anspruch genommen wird.
Kündigungsform und -frist nach § 175 Abs. 4 SGB V
Für freiwillig Versicherte führt der reguläre Weg über die Kündigungsregelung des § 175 Abs. 4 SGB V. Im Grundsatz gilt hier eine Mindestbindung von zwölf Monaten an die gewählte Krankenkasse; danach ist die Kündigung der Mitgliedschaft zum Ablauf des übernächsten Kalendermonats möglich, gerechnet ab dem Monat, in dem die Kündigung erklärt wird.
In der Praxis handhaben viele Krankenkassen die Kündigung bei einer dauerhaften Auswanderung großzügiger, da mit dem Wegfall des inländischen Wohnsitzes zugleich die Grundlage der freiwilligen Versicherung entfällt – ein verkürztes Sonderkündigungsrecht zum tatsächlichen Wegzugstermin ist bei vielen Kassen üblich, wird aber nicht einheitlich gehandhabt und sollte deshalb rechtzeitig schriftlich bei der konkreten Krankenkasse erfragt werden. Wer sich allein auf eine allgemeine Aussage aus einem Forum oder Vergleichsportal verlässt, riskiert, dass die eigene Kasse eine andere Frist zugrunde legt als angenommen.
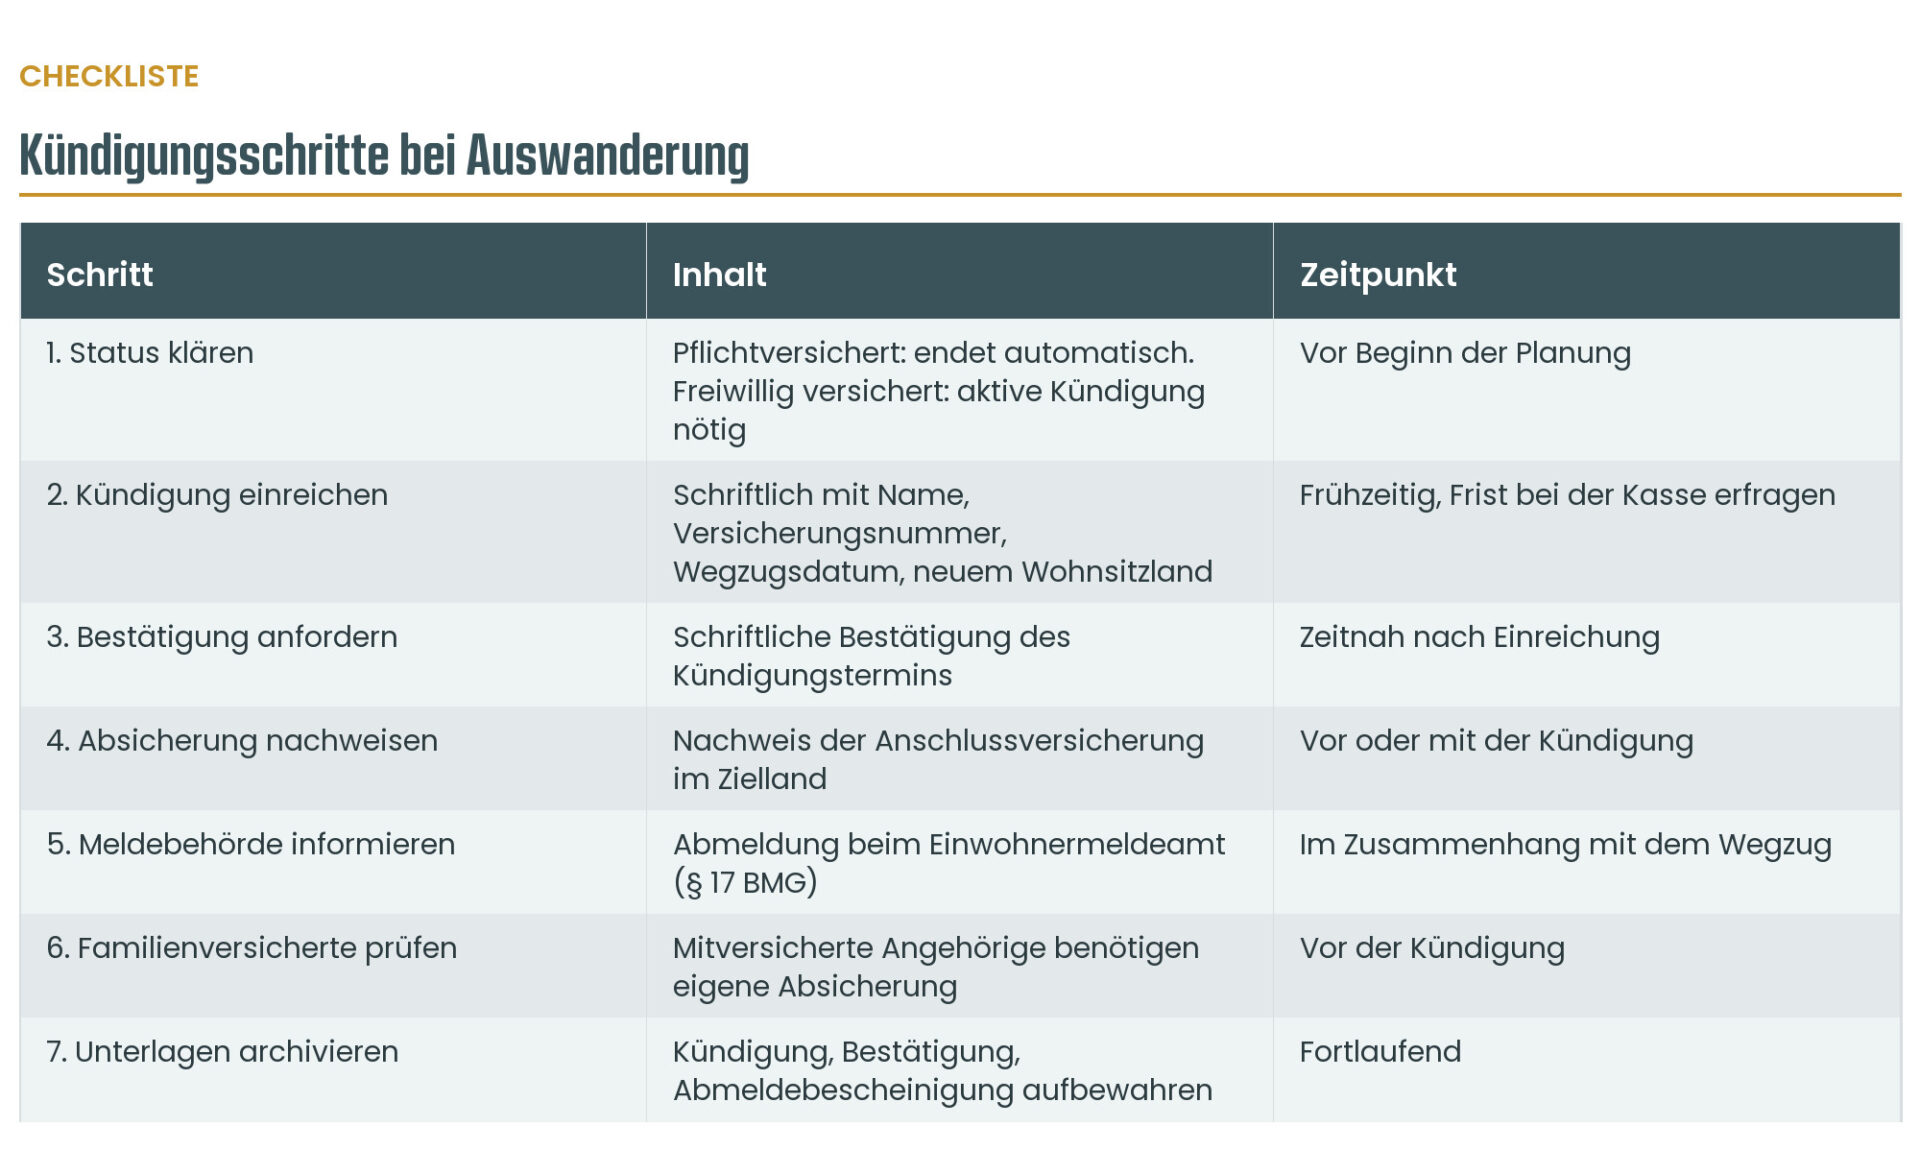
Die Kündigung selbst ist an keine besondere Form gebunden, sollte aus Nachweisgründen aber immer schriftlich erfolgen und mindestens folgende Angaben enthalten: vollständiger Name und Versicherungsnummer, geplantes Wegzugsdatum, neues Wohnsitzland sowie die ausdrückliche Bitte um schriftliche Bestätigung des Kündigungstermins.
Checkliste: Kündigungsschritte bei Auswanderung
Alternative zur Kündigung: die Anwartschaftsversicherung nach § 240 Abs. 4b SGB V
Eine Kündigung ist nicht die einzige Option – und für Auswanderer mit unklarer Rückkehrperspektive oft nicht die praxisnaheste. Anders als verbreitet angenommen, gibt es eine Anwartschaftsversicherung nicht nur in der privaten, sondern auch in der gesetzlichen Krankenversicherung: Nach § 240 Abs. 4b SGB V kann bei ruhendem Leistungsanspruch ein reduzierter Beitrag vereinbart werden, der die bestehende GKV-Mitgliedschaft formal aufrechterhält, ohne dass während des Auslandsaufenthalts der volle Beitragssatz anfällt.
Der praktische Vorteil gegenüber einer Kündigung: Bei einer späteren Rückkehr entfällt die erneute Prüfung der Vorversicherungszeiten nach § 9 Abs. 1 SGB V (siehe unten), da die Mitgliedschaft rechtlich nie unterbrochen war – der Wiedereintritt erfolgt ohne Wartezeit. Gerade bei länger geplanten oder in der Dauer noch unsicheren Auslandsaufenthalten ist die Anwartschaftsversicherung deshalb häufig das wirtschaftlich und rechtlich risikoärmere Instrument, um die GKV-Mitgliedschaft kostengünstig zu erhalten, statt sie zu kündigen und bei einer Rückkehr riskant neu begründen zu müssen. Ob sie im Einzelfall sinnvoll ist, hängt von der voraussichtlichen Aufenthaltsdauer, dem Zielland und der persönlichen Beitragsbelastung ab und sollte vor der Ausreise mit der Krankenkasse abgestimmt werden.
Nur ein vorübergehender Auslandsaufenthalt: Mitgliedschaft bleibt oft bestehen
Nicht jeder Auslandsaufenthalt ist eine Auswanderung im rechtlichen Sinn. Wer sich nur zeitlich begrenzt im Ausland aufhält – etwa für ein befristetes Sabbatical, ein Auslandssemester oder eine Entsendung mit fest geplanter Rückkehr – und den Lebensmittelpunkt nicht dauerhaft verlagert, für den bleibt die freiwillige Mitgliedschaft in der GKV in aller Regel bestehen, solange sie nicht aktiv gekündigt wird. Das hat eine wichtige Kehrseite: Die Beitragspflicht läuft während dieser Zeit weiter, unabhängig davon, ob im Ausland tatsächlich Leistungen der deutschen Kasse in Anspruch genommen werden können oder nicht.
Innerhalb der EU, des EWR sowie in Staaten mit Sozialversicherungsabkommen kann während eines vorübergehenden Aufenthalts über die Europäische Krankenversicherungskarte beziehungsweise entsprechende Aushilfeabkommen zumindest ein eingeschränkter Leistungsanspruch vor Ort bestehen. In Drittstaaten ohne ein solches Abkommen greift dieser Schutz dagegen nicht – wer dort lebt, zahlt Beiträge nach Deutschland, ohne vor Ort auf die GKV-Leistungen zugreifen zu können, und ist gleichzeitig auf eine eigenständige Absicherung im Aufenthaltsland angewiesen. Genau diese Konstellation – Beitragspflicht ohne Nutzung – ist einer der häufigsten Punkte, die bei der Planung eines längeren Auslandsaufenthalts übersehen werden.
Wann genau verlagert sich der gewöhnliche Aufenthalt?
Zieht der Umzug sich über mehr als ein Jahr hin und bestehen zeitweise sowohl eine deutsche als auch eine ausländische Wohnung parallel, lässt sich der Umschlagpunkt zum ausländischen Lebensmittelpunkt nicht schematisch bestimmen. Anders als im Steuerrecht gibt es im Sozialversicherungsrecht keine feste Tagesgrenze – maßgeblich ist nach § 30 SGB I eine Gesamtwürdigung: Nach der Rechtsprechung des Bundessozialgerichts hat jemand seinen gewöhnlichen Aufenthalt dort, wo er sich unter Umständen aufhält, die erkennen lassen, dass er an diesem Ort nicht nur vorübergehend verweilt; entscheidend ist, ob der örtliche Schwerpunkt der Lebensverhältnisse faktisch dauerhaft im Inland liegt – dauerhaft in diesem Sinn ist ein Aufenthalt, wenn und solange er nicht auf Beendigung angelegt, also zukunftsoffen ist (BSG, Urteil vom 30.01.2013 – B 4 AS 54/12 R). In die Gesamtwürdigung fließen neben der überwiegenden tatsächlichen Aufenthaltsdauer auch ein, ob die deutsche Wohnung tatsächlich aufgegeben oder nur zur Nebenwohnung wird, die Verlagerung von Erwerbstätigkeit und familiären Bindungen sowie die Rückkehrabsicht. Die melderechtliche Ab- oder Ummeldung ist dabei nur ein Indiz, nicht entscheidend.
Wer doppelte Beiträge vermeiden will, sollte den eigenen Fall lückenlos dokumentieren: Meldebescheinigungen beider Staaten, Kündigungs- oder Untervermietungsnachweis der deutschen Wohnung, ausländischer Mietvertrag und Arbeitsvertrag, Grenzübertritts- oder Flugnachweise sowie Steuerbescheide beider Staaten. Praktisch empfiehlt sich zudem die Abstimmung mit der Krankenkasse vor dem Umzug sowie während der Übergangszeit die Nutzung der oben beschriebenen Anwartschaftsversicherung nach § 240 Abs. 4b SGB V, um die Mitgliedschaft ruhend und günstig fortzuführen, statt sie riskant zu beenden. Ordnet die Krankenkasse den Umschlagpunkt im Nachhinein anders ein als der Versicherte, drohen rückwirkende Beitragsnachforderungen oder umgekehrt Erstattungsansprüche – eine gefestigte, allgemeingültige Formel für den genauen Zeitpunkt gibt es nicht.
Wichtig – Krankenversicherung ist nicht gleich Steuerpflicht: In der Praxis wird häufig verwechselt, dass die steuerliche Wohnsitzaufgabe beim Finanzamt und das Ende des gewöhnlichen Aufenthalts für GKV-Zwecke zwei unabhängige Prüfungen mit unterschiedlichen Maßstäben sind, die in der Praxis häufig nicht auf denselben Zeitpunkt fallen. Während das Sozialversicherungsrecht nach § 30 SGB I ohne feste Tagesgrenze auf eine Gesamtwürdigung abstellt, verlangt der steuerliche Wohnsitz nach § 8 AO noch nicht einmal einen Mindestaufenthalt – das bloße Vorhalten einer nutzbaren Wohnung genügt bereits. Der gewöhnliche Aufenthalt im Sinne von § 9 AO wiederum kennt eine ausdrückliche Sechs-Monats-Grenze bei zusammenhängendem Aufenthalt. Wer sich beim Umzug allein an der steuerlichen Wohnsitzaufgabe orientiert, kann bei der Krankenkasse trotzdem noch als im Inland ansässig gelten – und umgekehrt.
Risiko doppelte Absicherung und doppelte Beiträge
Aus der Kombination von fortlaufender GKV-Mitgliedschaft und neu abgeschlossener Auslandskrankenversicherung entsteht ein Risiko, das in der Praxis regelmäßig unterschätzt wird: die doppelte Beitragspflicht. Wer im Zielland eine private oder lokale Krankenversicherung abschließt, ohne die deutsche GKV-Mitgliedschaft sauber und nachweisbar zu beenden, zahlt faktisch für zwei Absicherungen parallel – bei freiwillig Versicherten auf Basis der gesetzlichen Mindestbemessungsgrundlage auch dann, wenn im Inland kein Einkommen mehr erzielt wird.
Bleiben Beiträge über einen längeren Zeitraum unbezahlt, drohen zudem Beitragsrückstände samt Säumniszuschlägen, die von der Krankenkasse notfalls im Wege der Vollstreckung geltend gemacht werden können – auch gegenüber Personen, die faktisch längst im Ausland leben. Da die Pflegepflichtversicherung nach § 20 Abs. 3 SGB XI akzessorisch zur GKV-Mitgliedschaft ist, betreffen solche Beitragsrückstände faktisch beide Versicherungszweige zugleich. Bei anhaltendem Zahlungsverzug kann die Kasse den Vorgang an das Hauptzollamt als zuständige Vollstreckungsbehörde übergeben; eine im Detail sichere Aussage zur grenzüberschreitenden Durchsetzung über EU-Recht lässt sich pauschal nicht treffen und hängt stark vom Zielland ab. Wichtig gegen unnötige Verunsicherung: Der einzelne Versicherte macht sich durch bloße Nichtzahlung der Beiträge nicht strafbar – § 266a StGB betrifft ausschließlich Arbeitgeber, die einbehaltene Beiträge nicht abführen, nicht die versicherte Person selbst. Die in § 191 Nr. 4 SGB V vorgesehene rückwirkende Beendigung nach sechs Monaten ohne Beitragszahlung ist dabei kein verlässlicher Ausweg: Sie greift nur, wenn zusätzlich keine Leistungen in Anspruch genommen wurden und die Kasse trotz Bemühens keinen inländischen Aufenthaltsort feststellen konnte – eine enge Ausnahmeregelung, kein gestaltbarer Königsweg. Die einzige rechtssichere Vorgehensweise bleibt die aktive, dokumentierte Kündigung mit Bestätigung durch die Krankenkasse.
Ergänzend sei kurz auf einen naheliegenden, aber eigenständigen Punkt verwiesen: Die melderechtliche Abmeldung des Wohnsitzes beim Einwohnermeldeamt nach § 17 Bundesmeldegesetz (BMG) ersetzt die Kündigung der Krankenkasse nicht und umgekehrt – beide Vorgänge laufen bei unterschiedlichen Stellen und sind getrennt zu erledigen. Dieses Thema wird an anderer Stelle im Detail behandelt und hier bewusst nicht wiederholt.
Wiedereintrittsrecht bei Rückkehr nach Deutschland
Wer nach Jahren im Ausland wieder nach Deutschland zieht, steht vor der Frage, wie ein Wiedereintritt in die GKV gelingt – und auch hier macht es einen erheblichen Unterschied, welchen Status man vor der Auswanderung hatte.
Frühere Pflichtversicherte: in der Regel unproblematisch
Wer zuletzt pflichtversichert war und nach der Rückkehr wieder eine versicherungspflichtige Beschäftigung in Deutschland aufnimmt, wird regelmäßig ohne größere Hürden erneut Pflichtmitglied der GKV. Besteht ausnahmsweise keine neue Beschäftigung und liegt auch keine anderweitige Absicherung vor, greift subsidiär die Auffang-Pflichtversicherung nach § 5 Abs. 1 Nr. 13 SGB V: Sie erfasst Personen ohne anderweitigen Anspruch auf Absicherung im Krankheitsfall, die zuletzt gesetzlich krankenversichert waren, und verhindert damit eine Versicherungslücke bei der Rückkehr.
Bei einer Rückkehr im höheren Alter ist zu beachten, dass hier nicht automatisch die Krankenversicherung der Rentner (KVdR, § 5 Abs. 1 Nr. 11 SGB V) greift: Sie setzt eine sogenannte Neun-Zehntel-Vorversicherungszeit voraus, die bei einem länger zurückliegenden Auslandsaufenthalt häufig nicht erfüllt ist. In diesen Fällen ist es regelmäßig die zuvor beschriebene Auffang-Pflichtversicherung nach § 5 Abs. 1 Nr. 13 SGB V, die greift, nicht die KVdR. Diese Vorversicherungszeit-Hürde betrifft dabei nur rentennahe oder bereits rentenberechtigte Rückkehrer – für jüngere Rückkehrer ohne Rentenbezug stellt sich die Frage der KVdR ohnehin nicht.
Frühere freiwillig Versicherte: Vorversicherungszeiten beachten
Anspruchsvoller ist die Rückkehr für ehemals freiwillig Versicherte ohne neue Pflichtversicherung. Der Beitritt zur freiwilligen Versicherung setzt nach § 9 Abs. 1 SGB V bestimmte Vorversicherungszeiten voraus: Berechtigt ist insbesondere, wer in den letzten fünf Jahren vor dem Ausscheiden aus der Versicherungspflicht beziehungsweise Familienversicherung mindestens vierundzwanzig Monate oder unmittelbar davor ununterbrochen mindestens zwölf Monate gesetzlich versichert war. Wer diese Zeiten nicht erfüllt – etwa weil der Auslandsaufenthalt sehr lange gedauert hat oder die letzte inländische Versicherung schon Jahre zurückliegt – kann unter Umständen nicht ohne Weiteres wieder freiwillig in die GKV aufgenommen werden und ist auf eine erneute versicherungspflichtige Beschäftigung oder eine private Absicherung angewiesen. Der Beitritt ist der Krankenkasse zudem grundsätzlich innerhalb von drei Monaten anzuzeigen.
Diese Verzahnung aus Vorversicherungszeiten, Beitrittsfristen und Auffangtatbeständen zeigt, warum eine sauber dokumentierte Kündigung beim Wegzug nicht nur formale Bedeutung hat: Sie ist zugleich die Grundlage dafür, den eigenen Versicherungsstatus bei einer möglichen späteren Rückkehr überhaupt nachvollziehbar belegen zu können.
Zahlen zur gesetzlichen Krankenversicherung in Deutschland
74,63 Millionen Menschen waren zum Stichtag 1. Januar 2025 in der gesetzlichen Krankenversicherung versichert – davon 58,69 Millionen beitragszahlende Mitglieder und 15,93 Millionen beitragsfrei mitversicherte Familienangehörige. Damit deckt die GKV rund neun von zehn gesetzlich Krankenversicherungspflichtigen in Deutschland ab. *Quelle: Bundesministerium für Gesundheit, KM1-Statistik der gesetzlichen Krankenversicherung*
Bei dieser Größenordnung an Mitgliedschaften verwundert es nicht, dass Kündigungen im Zusammenhang mit einer Auswanderung in der Verwaltungspraxis der Krankenkassen ein wiederkehrender, aber im Vergleich zur Gesamtmitgliederzahl statistisch kleiner Vorgang sind – gerade deshalb lohnt es sich, den eigenen Einzelfall sorgfältig zu dokumentieren, statt sich auf pauschale Erfahrungsberichte zu verlassen.
Fazit
Ob eine gesetzliche Krankenversicherung bei Auswanderung überhaupt aktiv gekündigt werden muss, hängt vom Versichertenstatus ab: Bei Pflichtversicherten endet zwar die Pflichtmitgliedschaft mit dem Ende der Beschäftigung, sie läuft aber ohne aktiven Widerspruch automatisch als freiwillige Anschlussversicherung nach § 188 Abs. 4 SGB V weiter; freiwillig Versicherte müssen ohnehin selbst kündigen – nach § 175 Abs. 4 SGB V in Verbindung mit § 191 SGB V, in der Praxis häufig mit einem verkürzten Sonderkündigungsrecht der jeweiligen Kasse, oder alternativ die Mitgliedschaft über eine Anwartschaftsversicherung nach § 240 Abs. 4b SGB V ruhend stellen. Wer diesen Schritt versäumt oder nur mündlich erledigt, riskiert doppelte Beitragspflichten und Unklarheiten beim späteren Wiedereintritt. Wer dagegen frühzeitig schriftlich kündigt, sich die Beendigung bestätigen lässt und die eigenen Vorversicherungszeiten im Blick behält, schafft die Grundlage für einen rechtssicheren Ausstieg – und im Fall einer Rückkehr für einen ebenso reibungslosen Wiedereinstieg.
Individuelle Beratung zur Kündigung der gesetzlichen Krankenversicherung
Die richtige Vorgehensweise hängt stark vom Einzelfall ab – vom Versichertenstatus über das Zielland bis hin zu einer möglicherweise schon konkret geplanten Rückkehr nach Deutschland. Die Kanzlei von Rechtsanwalt Johannes Fiala mit Schwerpunkt im internationalen Sozialversicherungs- und Steuerrecht unterstützt dabei, die Kündigung der gesetzlichen Krankenversicherung rechtssicher zu gestalten und mögliche Folgefragen frühzeitig zu klären. Nehmen Sie bei Unsicherheiten zu Ihrer persönlichen Situation frühzeitig Kontakt zur Kanzlei auf.


