
Wer den Wegzug ins Ausland plant und in Deutschland eine Immobilie besitzt, steht früher oder später vor einer Entscheidung mit steuerlichen Konsequenzen: Verkaufen vor dem Umzug – oder erst danach? Diese Frage ist keine bloße Formalie. Beim Immobilienverkauf vor Wegzug hängt die Steuer maßgeblich davon ab, wie lange die Immobilie bereits gehalten wird, ob sie selbst bewohnt wurde und zu welchem Zeitpunkt der Verkauf tatsächlich erfolgt. Dieser Beitrag ordnet die wichtigsten Regeln ein und zeigt, worauf es bei der zeitlichen Planung ankommt.
Warum der Immobilienverkauf vor dem Wegzug steuerlich relevant ist
Viele Menschen, die ihren Lebensmittelpunkt ins Ausland verlagern, gehen davon aus, dass mit dem Wegzug automatisch auch die steuerlichen Verbindungen nach Deutschland enden. Bei einer selbst genutzten oder vermieteten Immobilie ist das nur bedingt richtig. Zwei unterschiedliche Fragen spielen hier zusammen:
- Unterliegt der Verkaufsgewinn überhaupt der Besteuerung – unabhängig davon, ob vor oder nach dem Wegzug verkauft wird?
- Ändert sich durch den Wegzug etwas an der Art und Weise, wie Deutschland diesen Gewinn besteuert?
Die Antwort auf die erste Frage liefert die sogenannte Spekulationsfrist des § 23 Einkommensteuergesetz (EStG). Die Antwort auf die zweite Frage betrifft die Unterscheidung zwischen unbeschränkter und beschränkter Steuerpflicht – und genau hier entstehen in der Praxis die meisten Missverständnisse.
Die Zehnjahresfrist des § 23 EStG
Nach § 23 Abs. 1 Satz 1 Nr. 1 EStG gilt der Verkauf einer Immobilie als privates Veräußerungsgeschäft, wenn zwischen Anschaffung und Veräußerung nicht mehr als zehn Jahre liegen. Innerhalb dieser Frist ist ein erzielter Wertzuwachs grundsätzlich einkommensteuerpflichtig. Liegt der Verkauf außerhalb der Zehnjahresfrist, bleibt der Gewinn – von Sonderfällen abgesehen – steuerfrei. Für die Planung eines Wegzugs bedeutet das: Der Kaufzeitpunkt der Immobilie ist der erste Anknüpfungspunkt, an dem sich ablesen lässt, ob ein Verkauf steuerlich überhaupt problematisch werden kann.
Die Ausnahme bei Eigennutzung
Von der Zehnjahresfrist unabhängig ist die Ausnahme für selbst genutztes Wohneigentum. Wurde die Immobilie im Jahr des Verkaufs und in den beiden vorangegangenen Jahren zu eigenen Wohnzwecken genutzt, bleibt der Veräußerungsgewinn auch innerhalb der Zehnjahresfrist steuerfrei. Diese Ausnahme ist einer der wichtigsten Hebel bei der Planung eines Wegzugs: Wer bis kurz vor dem Umzug selbst in der Immobilie gewohnt hat, kann unter dieser Voraussetzung verkaufen, ohne dass ein Wertzuwachs der Einkommensteuer unterliegt. Die genauen Anforderungen an Dauer und Zeitraum der Eigennutzung sind im Einzelfall zu prüfen – hier lohnt sich ein Blick auf die individuelle Wohnhistorie, bevor ein Verkauf konkret vorbereitet wird.
Wichtige Einschränkung: Nur für Privatvermögen natürlicher Personen
Die Zehnjahresfrist-Befreiung des § 23 EStG gilt ausschließlich für private Veräußerungsgeschäfte natürlicher Personen im Privatvermögen. Liegt die Immobilie dagegen in einer Kapitalgesellschaft – etwa einer GmbH oder Holding – oder in einer intransparenten ausländischen Struktur wie einem Trust oder einer Stiftung (bei einer ausländischen LLC kommt es auf die konkrete Qualifikation als transparent oder intransparent an), greift die Zehnjahresfrist-Befreiung nie, unabhängig davon, wie lange die Immobilie bereits gehalten wird. Der Veräußerungsgewinn unterliegt in diesen Fällen laufend der Körperschaft- und Gewerbesteuer beziehungsweise den entsprechenden ausländischen Regeln. Das ist gerade deshalb wichtig zu wissen, weil das Halten einer Immobilie über eine Gesellschaft in Auswanderer-Kreisen mitunter als vermeintlicher Steuertrick kursiert – tatsächlich verschließt diese Gestaltung den Zugang zur Zehnjahresfrist-Befreiung vollständig, statt sie zu verbessern.
Der Wegzug selbst löst bei Immobilien noch keine Steuer aus
Ein Punkt sorgt in der Praxis immer wieder für Verwirrung, weil er mit einem anderen, deutlich strengeren Regime verwechselt wird: der sogenannten Wegzugsbesteuerung nach § 6 Außensteuergesetz (AStG). Diese Vorschrift betrifft Anteile an Kapitalgesellschaften, etwa GmbH-Anteile. Wer eine solche Beteiligung hält und ins Ausland zieht, kann bereits durch den Wegzug selbst eine fiktive Veräußerung auslösen – die stillen Reserven werden besteuert, obwohl gar kein Verkauf stattgefunden hat.
Für Immobilien gibt es eine solche Regelung nicht. Der Wegzug als solcher – also der bloße Umstand, dass jemand seinen Wohnsitz oder gewöhnlichen Aufenthalt ins Ausland verlegt – löst bei einer im Inland gelegenen Immobilie keine automatische Besteuerung aus. Es findet keine fiktive Veräußerung statt, und es entsteht auch kein sofort fälliger Steuertatbestand allein durch den Umzug. Die Immobilie kann grundsätzlich unverändert weiter gehalten, vermietet oder selbst genutzt werden, ohne dass der Wegzug selbst einen steuerlichen Vorgang darstellt.
Aber Vorsicht: Die beschränkte Steuerpflicht bleibt bestehen
Damit ist die Angelegenheit allerdings nicht erledigt. Wer nach dem Wegzug seinen Wohnsitz und gewöhnlichen Aufenthalt vollständig ins Ausland verlegt, wird für seine deutschen Einkünfte in der Regel nur noch beschränkt steuerpflichtig. Das bedeutet: Nicht mehr das Welteinkommen wird in Deutschland besteuert, sondern nur noch bestimmte, gesetzlich benannte inländische Einkünfte.
Genau zu diesen inländischen Einkünften gehören nach § 49 Abs. 1 Nr. 8 EStG Gewinne aus privaten Veräußerungsgeschäften mit inländischem Grundbesitz – also aus dem Verkauf einer in Deutschland gelegenen Immobilie. Wer also nach dem Wegzug innerhalb der Zehnjahresfrist verkauft und keine Eigennutzung im beschriebenen Sinne vorliegt, bleibt mit dem Verkaufsgewinn in Deutschland steuerpflichtig – trotz Wohnsitz im Ausland. Der Wegzug schützt in diesem Fall also nicht vor der deutschen Besteuerung des Immobiliengewinns, er verschiebt lediglich, in welcher Form die Steuerpflicht besteht.
Immobilienverkauf vor oder nach dem Wegzug im Vergleich
Ob eine Immobilie besser vor oder nach dem Wegzug verkauft wird, lässt sich nicht pauschal beantworten. Es hängt von der Haltedauer, einer möglichen Eigennutzung, dem künftigen Wohnsitzstaat und dem dortigen Doppelbesteuerungsabkommen (DBA) mit Deutschland ab. Die folgende Übersicht zeigt die wesentlichen Unterschiede:
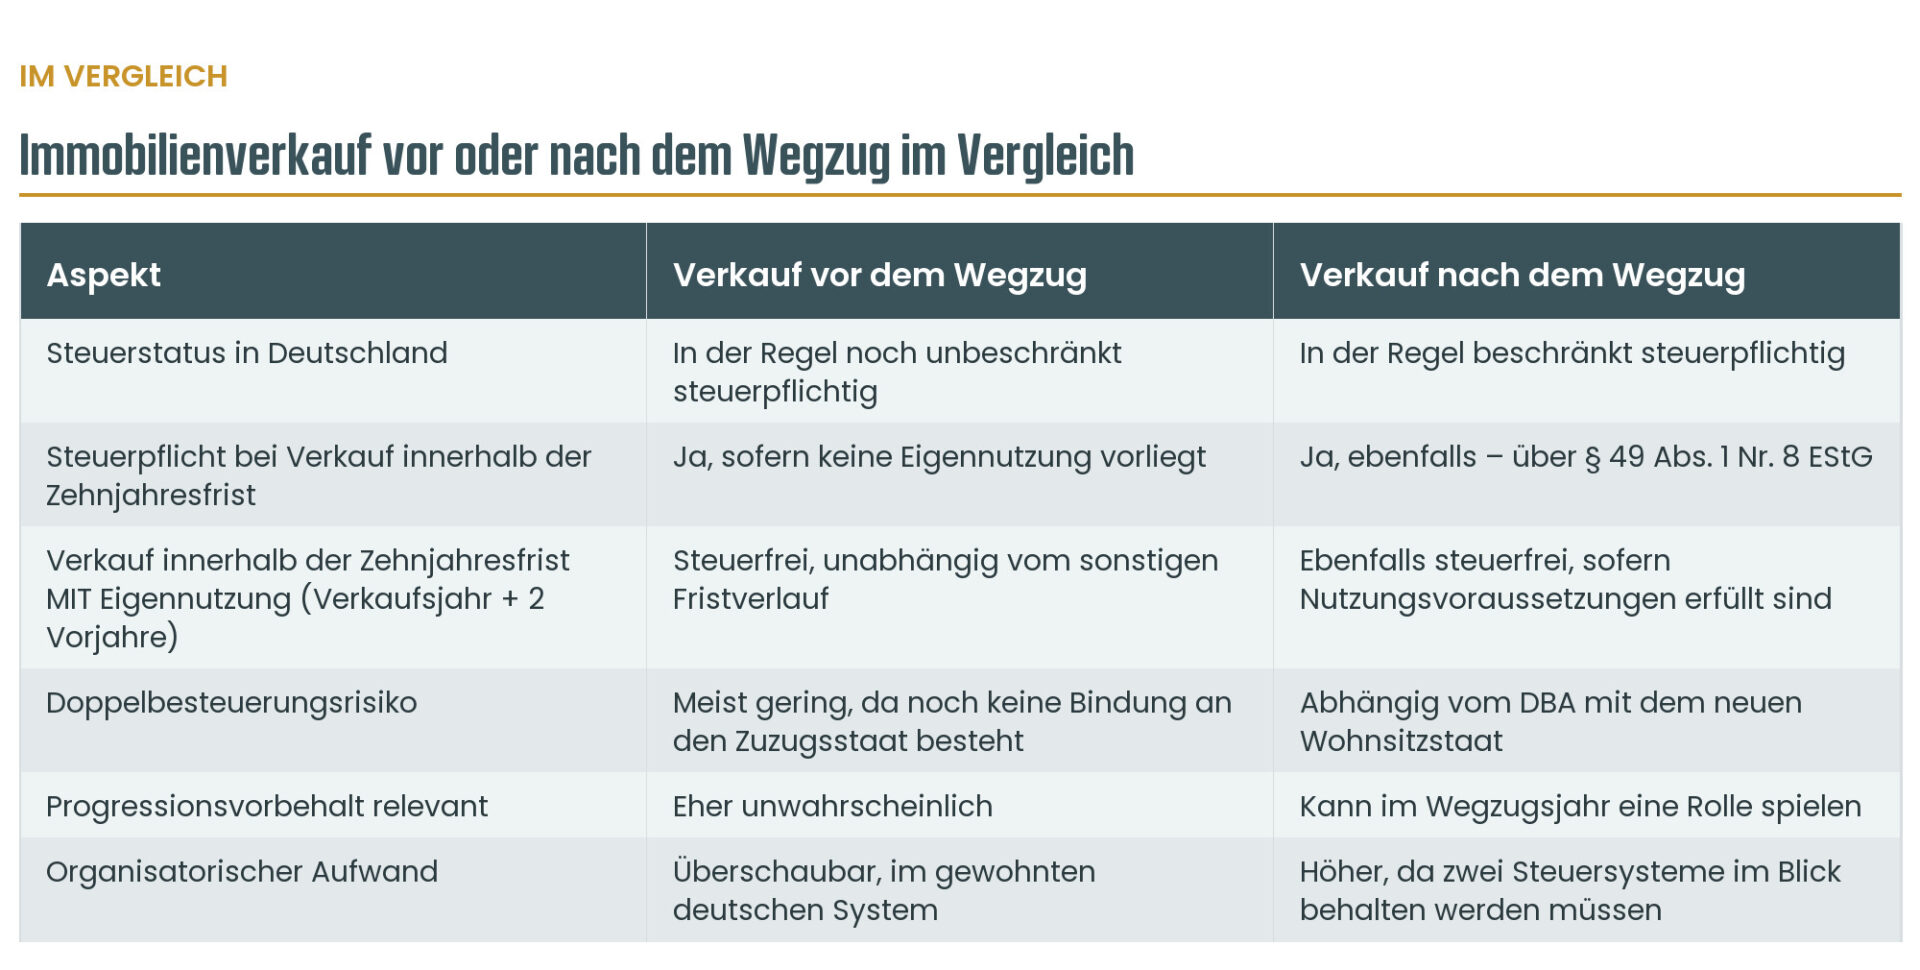
Die meisten deutschen Doppelbesteuerungsabkommen sehen für Gewinne aus dem Verkauf von Grundvermögen vor, dass der Staat, in dem die Immobilie liegt, das Besteuerungsrecht behält. Das schützt zwar tendenziell vor einer doppelten Belastung, bedeutet aber auch, dass der Zuzugsstaat den Gewinn zusätzlich für die Ermittlung des eigenen Steuersatzes heranziehen oder eigene Meldepflichten vorsehen kann. Wie genau sich das im konkreten Fall auswirkt, hängt vom jeweiligen Abkommen und vom Steuerrecht des Ziellandes ab und sollte vor dem Verkauf geprüft werden.
Praktische Timing-Überlegungen
Beispiel (rein hypothetisch, zur Veranschaulichung): Eine Person plant, in einigen Monaten dauerhaft ins Ausland zu ziehen, und besitzt eine vor sechs Jahren erworbene, vermietete Eigentumswohnung in Deutschland. Eine Eigennutzung liegt nicht vor, die Zehnjahresfrist ist also noch nicht abgelaufen. In diesem – frei erfundenen – Beispiel stellt sich genau die Frage, die viele Wegzugswillige beschäftigt: Lohnt sich der Verkauf noch vor dem Umzug, solange die steuerliche Situation in Deutschland noch überschaubar und eindeutig unbeschränkt ist? Oder ist es sinnvoller, mit dem Verkauf zu warten, etwa weil im neuen Wohnsitzstaat günstigere Bedingungen erwartet werden? Eine pauschale Antwort gibt es nicht – sie hängt von den konkreten Umständen, dem Zielland und der individuellen Vermögensplanung ab.
Unabhängig vom Einzelfall lassen sich einige grundsätzliche Überlegungen festhalten:
- Klarheit vor Komplexität. Ein Verkauf, der noch vollständig im deutschen Steuersystem abgewickelt wird, ist in der Regel einfacher zu planen als ein Verkauf, der zwei Rechtsordnungen berührt.
- Der Wegzugszeitpunkt selbst ist kein Steuertermin. Wie beschrieben, löst der Umzug bei Immobilien keine eigene Steuerpflicht aus. Er verändert jedoch den steuerlichen Status, mit dem ein späterer Verkauf behandelt wird.
- Der Progressionsvorbehalt kann im Wegzugsjahr relevant werden, wenn im selben Jahr sowohl inländische als auch ausländische Einkünfte anfallen. Das betrifft nicht direkt den Immobiliengewinn selbst, kann aber die Gesamtsteuerbelastung im Jahr des Wechsels beeinflussen.
- Das DBA mit dem Zielland verdient einen eigenen Blick. Manche Länder besteuern Zuzügler großzügiger, manche strenger. Ohne diese Prüfung lässt sich kaum seriös abschätzen, ob ein Aufschub des Verkaufs tatsächlich vorteilhaft ist.
Warum sich frühzeitige Planung auszahlt
In der Praxis entsteht der größte steuerliche Nachteil selten durch eine falsche Entscheidung, sondern durch fehlende Zeit für eine informierte Entscheidung. Wer erst kurz vor dem Umzug beginnt, sich mit der Spekulationsfrist, der Eigennutzungsregelung und dem DBA des Ziellandes zu befassen, gerät leicht unter Zeitdruck – und trifft dann Entscheidungen, die sich im Nachhinein als teuer erweisen. Ein spontaner Verkauf kurz vor der Ausreise, ohne Prüfung der Fristen und Alternativen, verschenkt häufig Gestaltungsspielraum, der bei rechtzeitiger Planung noch vorhanden gewesen wäre.
Empfehlenswert ist daher, die steuerliche Bewertung des Immobilienverkaufs so früh wie möglich in die Wegzugsplanung einzubeziehen – idealerweise, sobald ein Umzug ins Ausland überhaupt konkret erwogen wird. Das verschafft Zeit, die Zehnjahresfrist und eine mögliche Eigennutzung sauber zu dokumentieren, das Steuerrecht des Ziellandes einzuordnen und den Verkaufszeitpunkt bewusst statt reaktiv zu wählen.
Fazit
Der Immobilienverkauf vor dem Wegzug wirft steuerlich andere Fragen auf als der Wegzug selbst. Während der Umzug bei Immobilien – anders als bei Anteilen an Kapitalgesellschaften – keine eigene Steuerpflicht auslöst, bleibt ein späterer Verkauf innerhalb der Zehnjahresfrist über die beschränkte Steuerpflicht in Deutschland weiterhin relevant. Ob ein Verkauf vor oder nach dem Wegzug sinnvoller ist, hängt von der Haltedauer, einer möglichen Eigennutzung und dem Steuerrecht des Ziellandes ab. Diese Fragen lassen sich am besten beantworten, bevor der Umzug konkret bevorsteht – nicht erst, wenn die Koffer bereits gepackt sind.
Die Kanzlei Fiala mit Sitz in München berät mit Schwerpunkt im Steuerrecht und im internationalen Recht zu Fragen rund um Wegzug, Immobilienbesitz und grenzüberschreitende Vermögensplanung. Wer einen Umzug ins Ausland plant und dabei eine deutsche Immobilie besitzt, kann sich für eine individuelle Einschätzung der eigenen Situation an die Kanzlei wenden – am besten so frühzeitig wie möglich, um alle Gestaltungsmöglichkeiten offenzuhalten.


