
Wer seinen Lebensmittelpunkt ins Ausland verlegt, stößt zwangsläufig auf das Thema Meldepflicht Wohnsitz im Ausland Wehrpflicht – zwei Begriffe, die häufig in einem Atemzug gesucht werden, rechtlich aber auf unterschiedlichen Ebenen liegen. Klar geregelt ist die melderechtliche Seite: Nach dem Bundesmeldegesetz (BMG) besteht bei einem Wegzug eine Abmeldepflicht mit fester Frist. Weniger klar ist, was diese Abmeldung mit einer wehrrechtlichen Erfassung zu tun hat. Dieser Beitrag ordnet die melderechtlichen Pflichten ein, benennt Fristen, Bußgeldrahmen und Sonderfälle, erklärt die Konsequenzen einer unterlassenen Abmeldung und zeigt, wo sich beide Rechtsgebiete tatsächlich berühren.
Warum die Meldepflicht beim Wegzug ins Ausland überhaupt relevant wird
Das deutsche Meldewesen dient in erster Linie dazu, den Aufenthaltsort von Personen für Behörden nachvollziehbar zu halten – von der Steuerverwaltung über die Sozialversicherungsträger bis zu Gerichten, die Post zustellen müssen. Beim Umzug innerhalb Deutschlands läuft die Ummeldung weitgehend automatisiert über die Anmeldung am neuen Wohnort. Wer ins Ausland zieht und den inländischen Wohnsitz vollständig aufgibt, hat diese automatische Weiterleitung nicht – deshalb sieht das Gesetz eine eigenständige, aktive Abmeldepflicht vor.
Diese Abmeldepflicht ist rein melderechtlicher Natur. Sie sagt nichts darüber aus, wie sich der Wegzug steuerlich auswirkt, welche sozialversicherungsrechtlichen Folgen er hat oder ob er mit einer wehrrechtlichen Erfassung zusammenhängt. Genau diese Vermischung unterschiedlicher Rechtsgebiete führt in der Praxis zu Unsicherheit – die Themen berühren sich, ohne rechtlich identisch zu sein.
Der gesetzliche Rahmen: § 17 BMG
Kern der melderechtlichen Pflicht ist § 17 des Bundesmeldegesetzes. Danach muss sich abmelden, wer aus einer Wohnung auszieht und keine neue Wohnung im Inland bezieht – etwa weil der Umzug ins Ausland führt. Die Abmeldung ist frühestens eine Woche vor dem geplanten Auszug möglich und muss spätestens zwei Wochen nach dem tatsächlichen Auszug bei der bisher zuständigen Meldebehörde erfolgen. Zuständig ist regelmäßig das Einwohnermeldeamt beziehungsweise Bürgeramt des bisherigen Wohnorts, in vielen Kommunen inzwischen auch online erreichbar.
Wichtig für die praktische Einordnung: Diese Frist gilt unabhängig davon, aus welchem Grund der Wegzug erfolgt – ob berufliche Entsendung, Ruhestand im Ausland, Studium oder ein grundsätzlicher Ortswechsel. Die melderechtliche Pflicht knüpft allein an die Tatsache des Auszugs ohne neuen Inlandswohnsitz an.
Bei der digitalen Abwicklung lohnt ein genauer Blick: Das elektronische Verfahren nach § 23a BMG, bei dem die bisherige Meldebehörde einen vorausgefüllten Meldeschein bereitstellt, betrifft ausdrücklich nur die Anmeldung beim Umzug innerhalb Deutschlands. Für die Abmeldung ins Ausland gibt es kein entsprechendes bundeseinheitliches Online-Verfahren – ob sie digital möglich ist, hängt vom Angebot der jeweiligen Kommune ab.
Meldepflichten im Überblick: Was, wann, wo
Die folgende Tabelle fasst die wichtigsten melderechtlichen und angrenzenden Pflichten beim Wegzug ins Ausland zusammen.
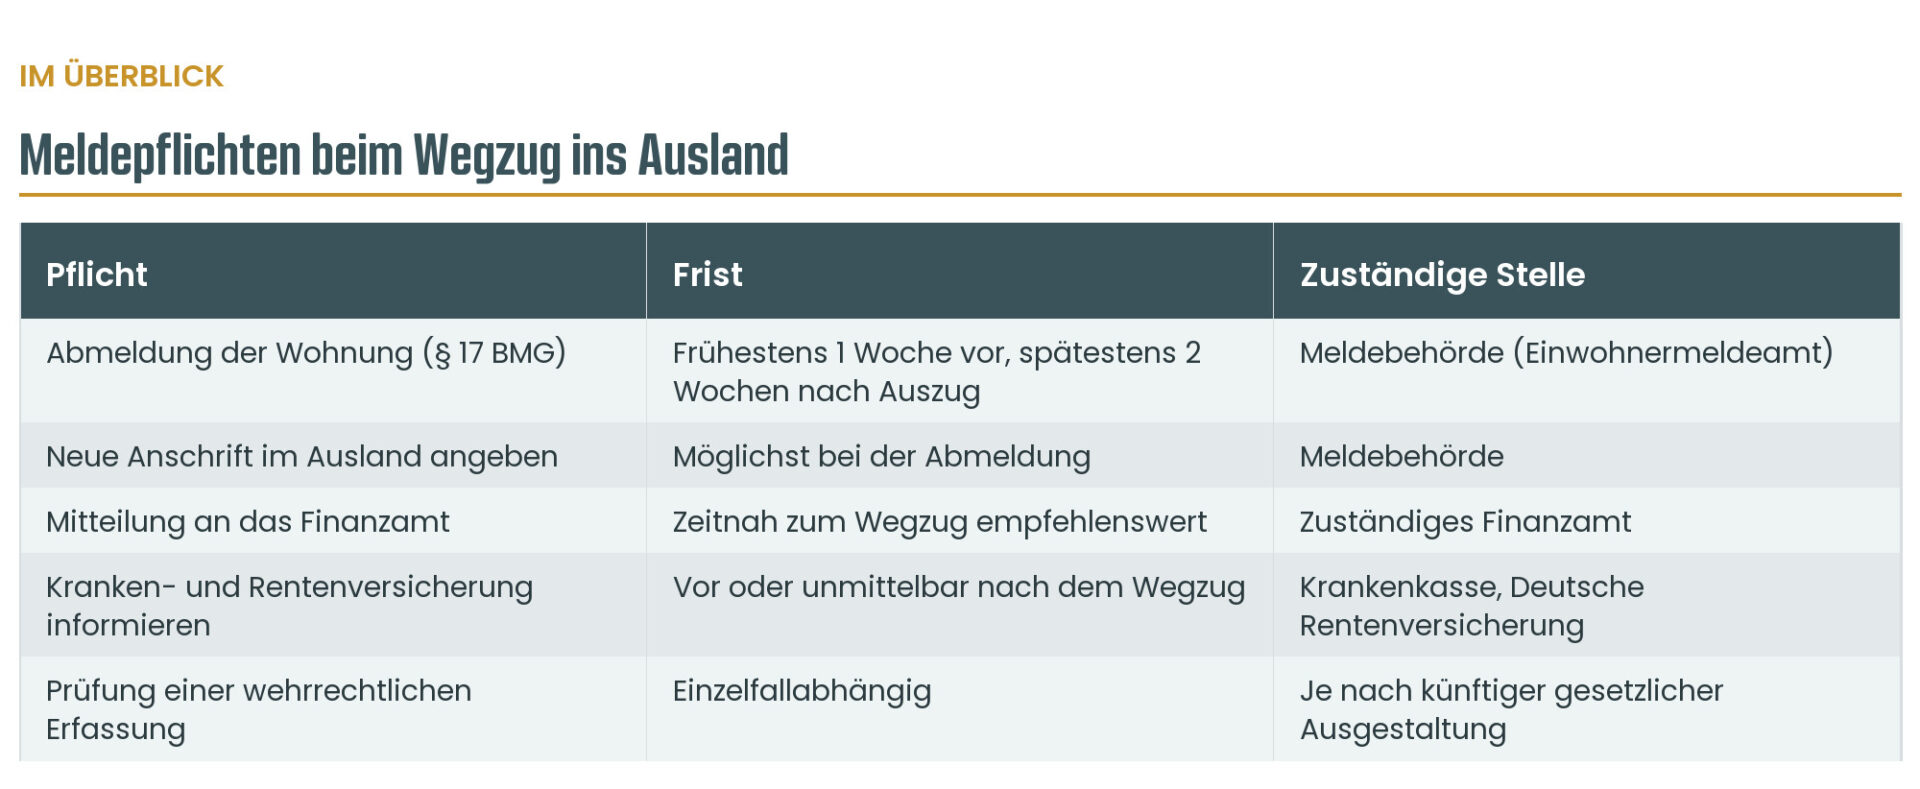
Die Übersicht zeigt: Die Abmeldung beim Einwohnermeldeamt ist nur der erste Schritt. Wer den Wegzug sauber abwickeln will, muss mehrere Behörden und Register im Blick behalten, die jeweils eigenen Regeln folgen.
Konsequenzen einer unterlassenen Abmeldung
Wird die Abmeldefrist versäumt oder ganz übersehen, drohen zwei Arten von Folgen: eine formal-rechtliche und mehrere praktische.
Bußgeld als Ordnungswidrigkeit. Wer sich entgegen § 17 Absatz 2 BMG nicht oder nicht rechtzeitig abmeldet, handelt nach § 54 Absatz 2 BMG ordnungswidrig; erfasst ist vorsätzliches wie fahrlässiges Verhalten. Der Bußgeldrahmen reicht für diese Verstöße nach § 54 Absatz 3 BMG bis zu 1.000 Euro – eine gesetzliche Obergrenze und kein Regelbetrag, die tatsächliche Höhe richtet sich nach dem Einzelfall und der Bußgeldpraxis der Kommune. In der Praxis wird ein solcher Verstoß nicht in jedem Fall verfolgt – ein Restrisiko bleibt jedoch, gerade wenn Behörden im Zuge anderer Vorgänge auf die unterbliebene Abmeldung aufmerksam werden.
Praktische Nachteile wiegen oft schwerer. Relevanter als das Bußgeldrisiko sind die mittelbaren Folgen einer unterlassenen oder verspäteten Abmeldung:
- Steuerliche Unsicherheit: Wer im Melderegister mit einer inländischen Wohnung geführt bleibt, liefert ein Indiz für einen fortbestehenden Wohnsitz im Sinne von § 8 AO – mit der Folge, dass die unbeschränkte Steuerpflicht fortbestehen könnte, obwohl der Lebensmittelpunkt längst im Ausland liegt. Umgekehrt ersetzt die melderechtliche Abmeldung nicht die eigenständige steuerliche Prüfung, ob ein Wohnsitz oder gewöhnlicher Aufenthalt im Inland tatsächlich aufgegeben wurde.
- Sozialversicherungsrechtliche Folgefragen: Eine unklare Meldelage kann zu Unstimmigkeiten bei Kranken-, Pflege- und Rentenversicherung führen, etwa wenn Beiträge weiterberechnet werden oder Leistungsansprüche wegen widersprüchlicher Adressangaben stocken.
- Zustellungsprobleme: Amtliche Schreiben, Steuerbescheide oder gerichtliche Post gehen an die zuletzt gemeldete Adresse. Ist diese nicht mehr aktuell, drohen verpasste Fristen – etwa bei Einsprüchen gegen Bescheide.
- Erschwerte Rückabwicklung: Wer die Abmeldung erst Jahre später nachholt, sieht sich häufig mit Rückfragen konfrontiert, die einen einfachen Verwaltungsakt unnötig verkomplizieren.
Ein hypothetisches Beispiel zur Veranschaulichung, ohne Bezug zu einem realen Mandat: Eine Person zieht dauerhaft ins Ausland, versäumt aber die fristgerechte Abmeldung. Zwei Jahre später erhält sie Post vom Finanzamt, das aufgrund der fortbestehenden Meldeadresse weiterhin von einem inländischen Wohnsitz ausgeht. Der Nachweis, dass der Lebensmittelpunkt bereits früher ins Ausland verlegt wurde, gelingt meist nachträglich, verursacht aber Aufwand, den eine rechtzeitige Abmeldung erspart hätte.
Ziviles Melderecht und Wehrpflicht: zwei unterschiedliche Rechtsebenen
An dieser Stelle lohnt sich eine klare Abgrenzung, weil beide Themen häufig gemeinsam gesucht und dadurch leicht vermischt werden. Die Abmeldepflicht nach § 17 BMG ist eine rein melderechtliche Verpflichtung. Sie regelt, dass Behörden über den Wegzug informiert werden, damit das Melderegister korrekt bleibt. Eine etwaige wehrrechtliche Erfassung – also die Frage, ob und in welcher Form eine Person für einen Wehr- oder Grundwehrdienst infrage kommt oder erfasst wird – ist demgegenüber eine eigenständige rechtliche Fragestellung, die sich nicht automatisch aus der melderechtlichen Abmeldung ergibt oder durch sie erledigt.
Die konkrete Schnittstelle: Meldedaten und Bundeswehr
Eine Berührung beider Rechtsgebiete gibt es dennoch, und sie verläuft über das Melderegister. Nach § 58c des Soldatengesetzes übermitteln die Meldebehörden dem Bundesamt für das Personalmanagement der Bundeswehr jährlich bis zum 31. März Familienname, Vornamen und Anschrift derjenigen deutschen Staatsangehörigen, die im folgenden Jahr volljährig werden. Verwendet werden dürfen diese Daten allein für den Versand von Informationsmaterial über Tätigkeiten in den Streitkräften; spätestens ein Jahr nach der Übermittlung sind sie zu löschen.
Neu ist die Rechtslage seit dem 1. Januar 2026: Das bis dahin bestehende Widerspruchsrecht gegen diese Übermittlung nach § 36 Absatz 2 BMG ist durch Art. 12 des Wehrdienstmodernisierungsgesetzes vom 22. Dezember 2025 ersatzlos entfallen; bereits eingetragene Übermittlungssperren wurden aus den Melderegistern gelöscht. Rechtsgrundlage der Datenübermittlung sind seither §§ 34, 34a, 38 und 39 BMG in Verbindung mit § 15 WPflG sowie §§ 58b, 58c und 77 Soldatengesetz. Zugleich ist die Aufgabe der Wehrerfassung von den kommunalen Meldebehörden auf die Bundeswehrverwaltung übergegangen, die hierfür melderechtliche Daten verarbeitet.
Anknüpfungspunkt einer solchen Übermittlung ist die im Register geführte inländische Anschrift. Wer ordnungsgemäß abgemeldet ist, wird dort nicht mehr mit einer Wohnung im Inland geführt. Eine wehrrechtliche „Befreiung” folgt daraus ausdrücklich nicht – das Wehrrecht knüpft an die Staatsangehörigkeit an, nicht an den Wohnsitz. Umgekehrt gilt: Wer die Abmeldung versäumt, bleibt mit inländischer Anschrift im Register und damit in allen daran hängenden Übermittlungs- und Zustellungswegen.
Was das für die wehrrechtliche Erfassung bedeutet
Auch wenn dieser Beitrag bewusst beim melderechtlichen Ausgangspunkt bleibt, lässt sich die naheliegende Anschlussfrage nicht unbeantwortet lassen: Für die Dauer eines dauerhaften Auslandswohnsitzes ruht die wehrrechtliche Erfassung nach einer Klarstellung des Auswärtigen Amts sowie nach § 1 Abs. 2 Wehrpflichtgesetz (WPflG) – vorausgesetzt, neben dem Aufenthalt liegt auch die Lebensgrundlage tatsächlich im Ausland. An dauerhaft im Ausland lebende Deutsche werden dementsprechend keine Fragebögen verschickt, solange der Auslandswohnsitz fortbesteht. Das ist keine melderechtliche Befreiung im engeren Sinn, sondern eine eigenständige wehrrechtliche Folge, die sich aus der tatsächlichen Wohnsituation ergibt – die Abmeldung selbst dokumentiert diese nur. Die vollständige Darstellung dieser Rechtslage – Genehmigungspflicht nach § 3 Abs. 2 WPflG, BMVg-Erlass, die drei Ausnahmen vom Ruhen, Rückkehrfälle und Sonderkonstellationen bei doppelter Staatsangehörigkeit – finden Sie in unserem separaten Beitrag zur Bundeswehr-Wehrpflicht bei Wohnsitz im Ausland. Wer im Einzelfall Zweifel hat, etwa bei einem geplanten Wegzug in wehrpflichtrelevantem Alter, sollte die eigene Situation dennoch anhand der jeweils aktuellen Rechtslage gesondert prüfen lassen, statt sich auf Aussagen aus Foren oder veralteten Quellen zu verlassen.
Was sich unabhängig vom Ausgang dieser Diskussion festhalten lässt: Die Abmeldung nach § 17 BMG bleibt eine eigenständige Pflicht, die unabhängig davon zu erfüllen ist, wie sich eine etwaige wehrrechtliche Erfassung künftig ausgestaltet.
Sonderfälle: Zweitwohnung, Rückkehr und minderjährige Familienangehörige
Drei Konstellationen weichen vom Grundfall ab und werden in der Praxis regelmäßig falsch eingeordnet.
Wer eine Wohnung in Deutschland behält, meldet sich nicht ab. Die Abmeldepflicht nach § 17 Absatz 2 BMG setzt voraus, dass keine Wohnung im Inland verbleibt. Wer bei der Auswanderung eine Wohnung behält – etwa eine Eigentumswohnung oder ein dauerhaft verfügbares Zimmer im Elternhaus –, erfüllt diese Voraussetzung nicht. Häufig missverstanden wird dabei der Wohnungsstatus: Nebenwohnung ist nach § 21 Absatz 3 BMG jede weitere Wohnung im Inland. Bleibt nur eine einzige inländische Wohnung übrig, ist sie folglich keine Nebenwohnung, sondern die alleinige – und wird als Hauptwohnung geführt, auch wenn der Lebensmittelpunkt im Ausland liegt. Ein „Nebenwohnsitz Deutschland” neben einem ausländischen Hauptwohnsitz existiert melderechtlich nicht, weil § 21 BMG ausschließlich Wohnungen im Inland gegeneinander abgrenzt. Steuerlich ist das heikel, weil eine im Melderegister geführte Hauptwohnung die Frage nach einem fortbestehenden Wohnsitz im Sinne von § 8 AO eher verschärft als entschärft.
Bei längerem Aufenthalt in Deutschland greift eine eigene Anmeldepflicht. Wer im Ausland lebt und in Deutschland keine gemeldete Wohnung hat, ist von der Meldepflicht nicht dauerhaft freigestellt. § 27 Absatz 2 BMG nimmt kurzfristige Aufenthalte aus, verkürzt den maßgeblichen Zeitraum für Personen, die sonst im Ausland wohnen, aber auf drei Monate; wird diese Schwelle überschritten, ist die Anmeldung binnen zwei Wochen nachzuholen. Bei mehrmonatiger Projektarbeit, einem Sabbatical oder einer Pflegesituation in der Familie läuft diese Frist unabhängig davon, ob der Aufenthalt ursprünglich als kurz gedacht war.
Kinder und betreute Personen melden sich nicht selbst ab. § 17 Absatz 3 BMG verlagert die Verantwortung: Für Personen unter 16 Jahren ist meldepflichtig, aus dessen Wohnung sie ausziehen – in der Regel die Eltern. Für volljährige Personen mit bestelltem Pfleger oder Betreuer übernimmt dieser die Abmeldung. Sie ist gleichwohl für jede Person einzeln vorzunehmen und nicht als Familienvorgang mit einem einzigen Formular erledigt.
Nach der Abmeldung: Meldebestätigung, Ausweisdokumente und Wahlrecht
Mit der Abmeldung ist der melderechtliche Vorgang abgeschlossen – mehrere Anschlussfragen beginnen damit aber erst.
Die Meldebestätigung ist der zentrale Nachweis. Nach § 24 Absatz 2 BMG erhält die meldepflichtige Person unentgeltlich eine schriftliche oder, bei elektronischer Durchführung, elektronische Bestätigung über die Abmeldung. Dieses Dokument sollte man aufbewahren: Es ist der Beleg, mit dem sich der Wegzug gegenüber Dritten nachweisen lässt. Der Beitragsservice von ARD, ZDF und Deutschlandradio etwa verlangt für die Abmeldung vom Rundfunkbeitrag wegen Wegzugs ins Ausland regelmäßig einen solchen Nachweis – und weil die Beitragspflicht nicht mit dem Auszug endet, sondern eine Mitteilung an den Beitragsservice voraussetzt, entstehen ohne eigenes Tätigwerden schnell Beiträge für Monate nach der Ausreise. Auch Versicherer, Banken und Zulassungsstellen fragen den Nachweis typischerweise ab.
Der Personalausweis bleibt gültig, die Ausweispflicht endet. Die Ausweispflicht nach § 1 des Personalausweisgesetzes knüpft an die allgemeine Meldepflicht beziehungsweise den gewöhnlichen Aufenthalt im Inland an; wer dauerhaft im Ausland lebt und abgemeldet ist, unterliegt ihr nicht mehr. Der vorhandene Ausweis wird durch die Abmeldung aber nicht ungültig, sondern läuft regulär bis zum aufgedruckten Datum weiter. Ohne Wohnung in Deutschland kann gewählt werden, ob die Auslandsanschrift oder der Vermerk, dass keine Hauptwohnung in Deutschland besteht, eingetragen wird. Für eine spätere Neuausstellung ist dann die zuständige deutsche Auslandsvertretung Ansprechpartner; dort fällt neben der regulären Gebühr ein Auslandszuschlag an, und eine Antragstellung in Deutschland ist nur aus wichtigem Grund vorgesehen. Wer ein bald ablaufendes Dokument besitzt, erspart sich mit einer Neuausstellung noch vor dem Wegzug Aufwand.
Das Wahlrecht bleibt bestehen – aber nur auf Antrag. Mit der Abmeldung entfällt die automatische Führung im Wählerverzeichnis der bisherigen Wohnsitzgemeinde. Das Wahlrecht selbst geht dadurch nicht verloren: Deutsche im Ausland können nach § 12 Absatz 2 des Bundeswahlgesetzes an Bundestagswahlen teilnehmen, wenn sie nach Vollendung des 14. Lebensjahres mindestens drei Monate ununterbrochen in Deutschland gewohnt haben und dieser Aufenthalt nicht länger als 25 Jahre zurückliegt – oder wenn sie aus anderen Gründen persönlich und unmittelbar mit den politischen Verhältnissen vertraut und von ihnen betroffen sind. Erforderlich ist jedoch ein förmlicher Antrag auf Eintragung in das Wählerverzeichnis, und zwar für jede Wahl erneut. Er muss spätestens am 21. Tag vor der Wahl bei der zuständigen Gemeinde eingegangen sein; diese Frist ist nicht verlängerbar.
Checkliste: Der Meldevorgang beim Wegzug ins Ausland
Für einen strukturierten Ablauf empfiehlt sich folgende Vorgehensweise:
- Zuständige Meldebehörde und Verfahrensweg klären: Termin vereinbaren oder prüfen, ob die Kommune eine digitale Abmeldung anbietet.
- Zeitfenster beachten: Abmeldung frühestens eine Woche vor dem Auszug, spätestens zwei Wochen danach.
- Erforderliche Unterlagen bereithalten: Personalausweis oder Reisepass, bei Vertretung eine entsprechende Vollmacht.
- Neue Auslandsadresse angeben, sofern bereits bekannt, oder alternativ einen Postnachsendeauftrag einrichten.
- Meldebestätigung sichern und für spätere Nachweise gegenüber Dritten aufbewahren.
- Finanzamt informieren und die steuerliche Wohnsitzfrage getrennt von der melderechtlichen Abmeldung klären lassen.
- Kranken-, Pflege- und Rentenversicherung über den Wegzug in Kenntnis setzen, um Beitrags- und Leistungsfragen frühzeitig zu klären.
- Weitere Register und Verträge prüfen: Rundfunkbeitrag, Kfz-Zulassung, Bankverbindungen und laufende Versicherungen anpassen.
- Bei Unsicherheit zu wehrrechtlichen Fragen: gesonderte, aktuelle rechtliche Prüfung einholen, statt sich auf pauschale Annahmen zu verlassen.
Fazit
Die Meldepflicht bei einem Wohnsitzwechsel ins Ausland ist über § 17 BMG klar geregelt: feste Zwei-Wochen-Frist, Bußgeldrahmen bis 1.000 Euro nach § 54 BMG, eigene Regeln für verbleibende Wohnungen, minderjährige Angehörige und längere Aufenthalte in Deutschland. Weniger eindeutig bleibt, wie sich der Wegzug zu einer wehrrechtlichen Erfassung verhält – fest steht seit dem 1. Januar 2026 allein, dass dem Widerspruch gegen die Übermittlung von Meldedaten an die Bundeswehr die Rechtsgrundlage entzogen wurde. Wer beide Ebenen trennt, fristgerecht abmeldet und bei Zweifelsfragen eine individuelle Prüfung einholt, vermeidet Bußgeldrisiken ebenso wie die häufigeren praktischen Nachteile einer unklaren Meldelage.
Wenn Sie einen Wegzug ins Ausland planen und rechtliche Klarheit zu Ihrer Meldepflicht, den steuerlichen Folgen oder angrenzenden Fragen wünschen: Rechtsanwalt Johannes Fiala und die Kanzlei haben zu melderechtlichen, steuerlichen und weiteren Aspekten des Wegzugs umfangreich publiziert und beraten dazu. Nehmen Sie Kontakt auf, um Ihre individuelle Situation besprechen zu lassen.


